2026年,全球电信行业正经历一场深刻的"成本革命"。Dell'Oro Group最新报告预测,全球电信资本开支将在2026年下降2%,中国移动更以1366亿元资本开支计划创下连续四年缩减纪录(同比下降9.5%)。与此同时,中国电信与中国联通六年共建共享累计节省投资近4000亿元人民币,共享5G基站超154万站,成为全球最大规模的网络共享商业实践。在5G ARPU持续承压、流量增长与收入增长严重脱节的背景下,网络共享已从"可选项"升级为运营商生存的"必选项"。本文深入剖析全球运营商在成本压力下的共享经济实践、商业模型演进与产业链重塑。
2019年9月9日,中国电信与中国联通签署《5G网络共建共享框架合作协议书》,这一决定在当时引发了行业震荡——两家体量相当的运营商,将各自最核心的网络资产拿出来共享,这在中国乃至全球电信史上都属罕见。
六年后的2026年3月,在MWC 2026巴塞罗那大会上,中国电信总经理刘桂清交出了一份令人瞩目的成绩单:
这意味着,如果不进行共建共享,两家运营商至少需要额外支出近4000亿元的网络建设费用。这笔钱相当于中国移动2026年全年资本开支计划的近三倍。
截至2026年初,电联双方已建成全球首张、规模最大的5G SA共建共享网络,覆盖全国乡镇及以上区域。关键运营数据如下:
| 指标 | 2019年(启动时) | 2024年底 | 2026年初 | 增长 |
|---|---|---|---|---|
| 共享5G基站 | 0 | 137万站 | 154万站+ | +12.4% |
| 共享4G基站 | 0 | 200万站 | 200万站+ | 持平 |
| 累计节省投资 | 0 | 3600亿元 | 3900亿元+ | +8.3% |
| 年节约运营成本 | — | 390亿元 | 450亿元+ | +15.4% |
数据来源:公开报道及运营商官方披露
值得注意的是,节省投资的增速在放缓——从2023年的3400亿元到2026年的3900亿元,三年间仅增加了500亿元。这说明共享网络的"低垂果实"已基本摘完,未来进一步降本增效需要向更深层的技术协同推进。
在MWC 2025期间,电联双方联合GSMA发布了《共享网络智慧共治白皮书》,标志着共建共享从"物理层共建"向"智慧化共治"升级。核心创新包括:
网络共享并非中国独有。在全球范围内,运营商正以不同模式、不同深度推进基础设施共享,以应对5G时代"高投入、低回报"的结构性困境。
英国:Vodafone与Virgin Media O2的十年长约
2024年7月,Vodafone UK与Virgin Media O2签署了为期10年的网络共享扩展协议。这份协议的特殊之处在于,它紧随Vodafone UK与Three UK的合并审批通过之后——合并后的"Vodafone Three"将成为英国最大的移动运营商,而与Virgin Media O2的共享协议则是满足反垄断审查的关键条件。Cellnex UK也在此框架下获得了长期铁塔租赁合同。
印度:Jio与Airtel的"竞合"模式
在印度这个全球增长最快的电信市场,Reliance Jio和Bharti Airtel虽然在市场上激烈竞争,但在基础设施层面却通过独立铁塔公司(如Indus Towers)实现了大规模的被动共享。印度全国超过75%的铁塔站点为多运营商共享,是全球共享率最高的市场之一。
日本:乐天移动与KDDI的虚拟化合作
2026年5月15日,Rakuten Mobile与KDDI宣布被日本新能源产业技术综合开发机构(NEDO)选中,联合开展虚拟化基础设施优化研发项目。这一合作标志着日本市场也开始探索更深层次的网络共享——不仅共享物理设施,更在虚拟化网络功能层面实现协同。
根据DataIntelo的市场报告,全球RAN共享市场规模在2025年已达87亿美元,预计到2034年将增长至214亿美元,年复合增长率超过10%。
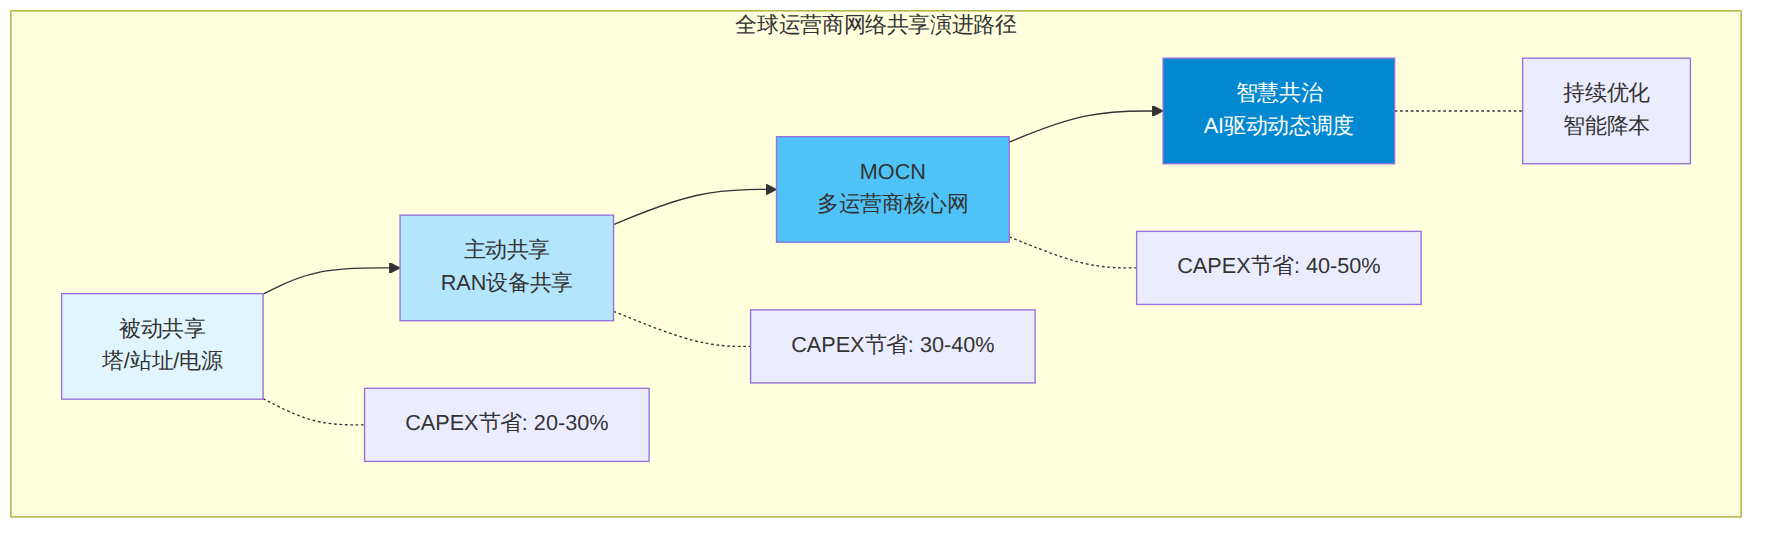
| 共享模式 | CAPEX节省幅度 | OPEX节省幅度 | 典型案例 |
|---|---|---|---|
| 被动共享(塔/机房/电源) | 20-30% | 15-20% | 中国铁塔、Indus Towers |
| 主动共享(RAN设备共享) | 30-40% | 20-30% | Vodafone/VMO2、Telenor/Telia |
| MOCN(多运营商核心网共享) | 40-50% | 25-35% | 中国电信/联通5G SA |
| 频谱共享 | 15-25% | 10-15% | 美国CBRS动态频谱 |
Analysys Mason的研究报告指出,主动网络共享可能带来OPEX 20-30%的下降,而更深层次的MOCN模式甚至可以实现35%以上的运营成本节约。
图表 1
2026年是中国电信运营商投资结构转型的标志性年份。三大运营商合计资本开支约2800亿元,较2025年2898亿元小幅下降约1%,但内部结构发生了根本性变化。
中国移动:资本开支连续四年下降
| 投资方向 | 2026年计划 | 同比变化 | 占比 |
|---|---|---|---|
| 总资本开支 | 1366亿元 | -9.5% | 100% |
| 通信网络投资 | 792亿元 | -20.3% | 58.0% |
| 算力网络投资 | 378亿元 | +62.4% | 27.7% |
| 智能网络投资 | — | +19.8% | ~10% |
数据来源:中国移动2025年报及2026年投资计划
通信网络投资的大幅下降(-20.3%)与算力网络投资的爆发式增长(+62.4%)形成鲜明对比。中国移动副总经理李慧镝明确表示,公司投资结构正在"着眼长期"进行战略性调整。
中国联通:算力投资占比超35%
中国联通2026年资本开支预计在500亿元左右,算力投资占比超过35%。但值得注意的是,联通一季度净利润同比下降18%,盈利压力使得其在投资上更加审慎。
中国电信:延续"云改数转"战略
中国电信同样在压缩传统网络投资,将资源向云网融合和AI基础设施倾斜。
Dell'Oro Group在2026年3月发布的电信资本开支报告中指出:
这一趋势并非中国独有。美国市场同样面临设备库存过剩、5G差异化不足导致的投资收缩。PwC《全球电信行业展望2025-2029》指出,全球电信服务收入年复合增长率仅为2.8%,移动ARPU面临下行压力。
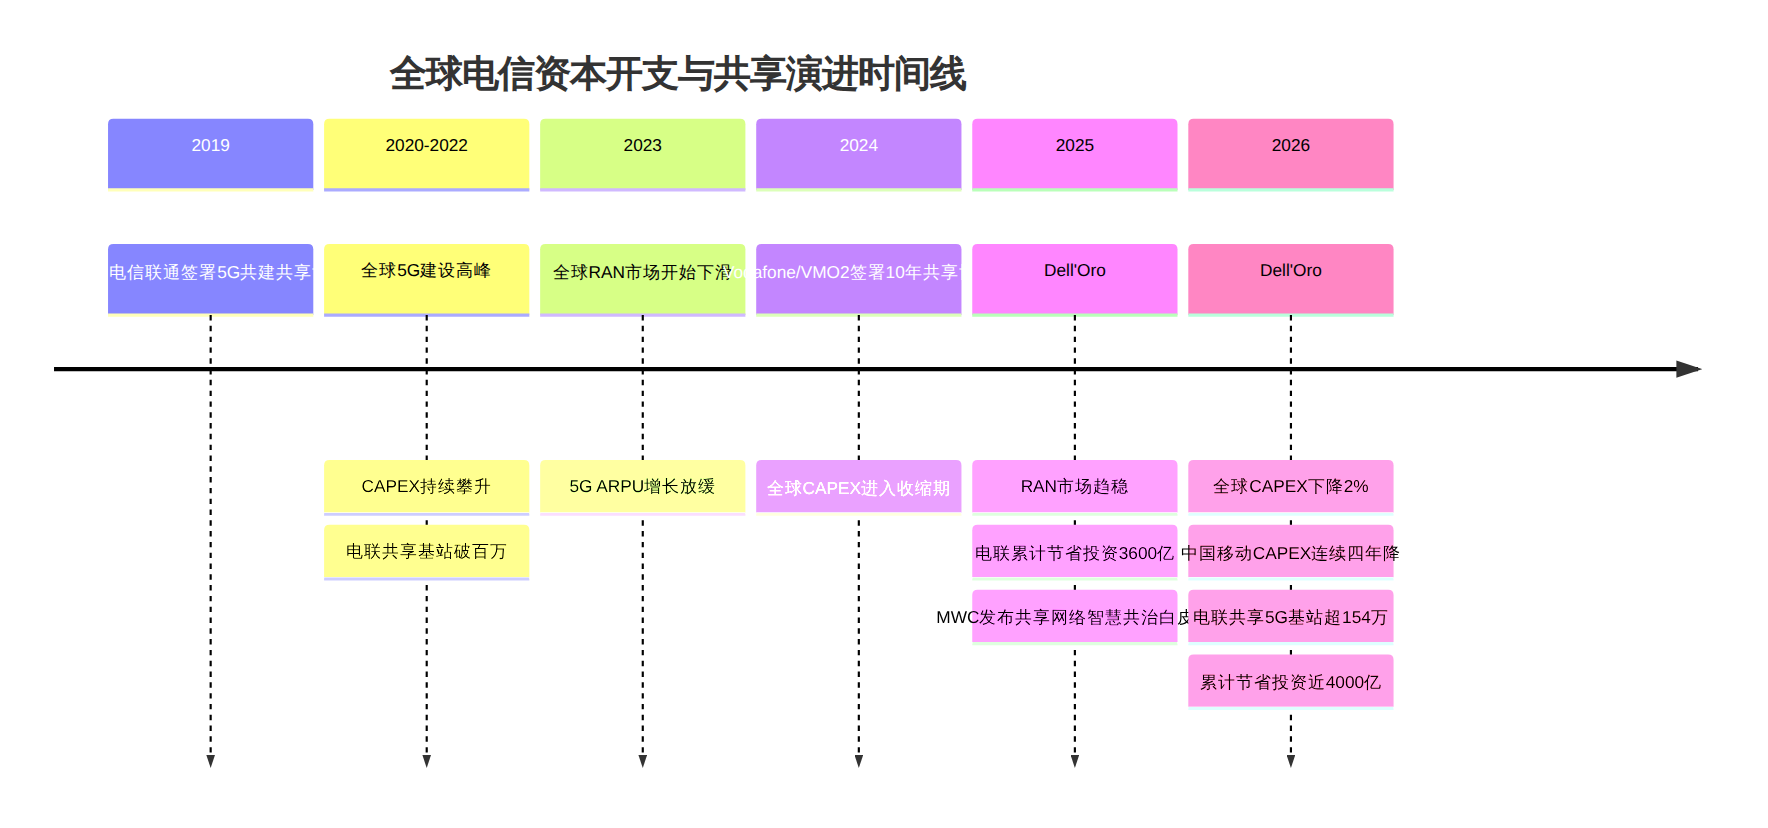
图表 2
5G商用已进入第七年,但行业面临一个残酷的现实:没有一家运营商能清楚地说出,它从5G上多赚了多少钱。
有分析在翻完十家全球运营商2025年年报后得出的结论是:5G作为一个商业故事,基本上结束了。
全球移动ARPU的走势印证了这一判断:
| 市场 | 5G商用以来ARPU变化 | 2025-2026趋势 |
|---|---|---|
| 中国 | 先升后降(约50元上下徘徊) | 5G渗透率>70%,ARPU企稳微降 |
| 印度 | 持续低位(约$2/月) | "低ARPU高流量"模式快速扩张 |
| 美国 | 先升后持平 | FWA为主要增量,移动ARPU承压 |
| 欧洲 | 基本持平 | 竞争激烈,ARPU上行空间有限 |
爱立信的调研数据也显示,自2023年下半年起,5G先发市场的ARPU值增长开始放缓甚至下降。原因是传统按量计费模式走到尽头,5G业务进入同质化竞争阶段。
新浪科技在一篇深度分析中指出,中印运营商在5G发展路径上呈现出鲜明分野:
5G投资周期的盈利模式呈现"先抑后扬"特征,但"后扬"何时到来仍不确定。一位行业分析师的比喻很形象:"5G像是修了一条高速公路,但收费站还没想好怎么收钱。"
在这一背景下,网络共享成为运营商在不增加收入的情况下直接改善利润表的最有效手段。以电联为例,年节约运营成本450亿元,直接转化为净利润的提升——这比任何5G变现策略都来得立竿见影。
中国铁塔作为全球最大的通信铁塔运营商,市场份额超96%,其商业模式本身就是"共享竞合"的典范。截至2025年6月底:
一个值得关注的财务信号:中国铁塔在2015-2016年收购的存量铁塔资产采用10年折旧期,将于2025年10月起陆续到期。据测算,这将每年减少约60-80亿元的折旧费用,直接增厚公司利润。这意味着中国铁塔的"共享红利"将在2026-2028年进入集中释放期。
中国铁塔正在从"通信基建服务商"向"数字社会基座运营商"转型。"一体两翼"战略中:
2025年,中国铁塔首次亮相MWC上海,董事长张志勇以《筑牢数字新基建底座,支撑网络融合化发展》为主题发表演讲,明确释放"从通信塔到数字塔"的转型信号。
未来网络共享的重点将从物理基础设施(塔、机房、电源)向虚拟化网络功能(vRAN、云原生核心网)延伸。Rakuten Mobile与KDDI的NEDO联合项目正是这一趋势的典型代表——通过共享虚拟化基础设施,进一步压缩网络运营成本。
中国电信与联通提出的"共享网络智慧共治"概念,本质上是用AI替代人工来管理共享网络的复杂调度问题。当两个运营商共享同一套RAN设备时,如何在峰值时段公平分配资源、如何在故障时快速恢复各自用户的业务,都需要AI的介入。
在三大运营商纷纷加码算力投资的背景下,算力基础设施的"共建共享"呼之欲出。中国移动2026年算力网络投资378亿元(+62.4%),如果运营商之间能够实现智算资源的跨域共享,将进一步大幅提升投资效率。
当5G的商业变现故事尚未讲完,运营商们已经用最务实的方式——共享——给出了成本突围的答案。从中国电信联通的近4000亿节省,到全球RAN共享市场87亿美元且快速增长的蛋糕,再到Vodafone与VMO2的十年长约,网络共享已从行业边缘走向舞台中央。
2026年的电信行业,与其说是在"寻找5G的杀手级应用",不如说是在重新定义运营商自身的存在方式——从"网络建设者"转型为"资源整合者"和"算力服务提供商"。在这个转型过程中,能够以最高效率实现资源共享的运营商,将在"算力为王"的新纪元中占据更有利的位置。
| 维度 | 关键数据 | 来源 |
|---|---|---|
| 电联共享5G基站 | 154万站+ | MWC 2026官方披露 |
| 电联累计节省投资 | 3900亿元(565亿美元) | 中国电信2026年3月 |
| 电联年节约运营成本 | 450亿元(65亿美元) | 中国电信2026年3月 |
| 中国移动2026年CAPEX | 1366亿元(-9.5%) | 中国移动2025年报 |
| 中国移动算力网络投资 | 378亿元(+62.4%) | 中国移动2026年计划 |
| 三大运营商合计CAPEX | 约2800亿元 | 行业综合测算 |
| 全球电信CAPEX变化 | 2026年下降2% | Dell'Oro 2026年3月 |
| 全球RAN共享市场规模 | 87亿美元(2025年) | DataIntelo |
| RAN共享市场预测 | 214亿美元(2034年) | DataIntelo |
| 中国铁塔站均租户数 | 1.81户 | 2025年中报 |
| 中国铁塔折旧减少 | 年60-80亿元 | 券商研报测算 |
本文由「51学通信」技术团队出品。51学通信由通信行业18年老兵爱卫生(微信ID: gprshome201101)维护,聚焦5G/6G核心网、3GPP标准解读、通信前沿技术深度分析。 出版作品有《5G核心网原理与实践》《IMS原理与实践》等4本通信专业书籍。知识星球「51学通信」提供深度技术答疑和行业洞察。
[!tip] 51学通信知识星球 星主:爱卫生(微信:gprshome201101)——公众号「51学通信」创办者,19 年通信行业运维与讲师经验,著有《GPRS网络信令实例详解》《EPC原理与实践》《5G核心网原理与实践》三本纸质书(各大电商平台有售)。 星球定位:深耕 5G 核心网、IMS、NFV/AI、云原生等 ICT 领域,主打运维岗位与信令分析。 当前规模:5200 篇主题 / 990 个回答,198 元/年。 加入福利:加入星球后请加爱卫生微信,拉您进知识星球年度陪伴与答疑群——不限量回复您的各种问题,另有群内分享。 AI 加持:51学通信知识星球已作为 skill 接入 WorkBuddy,使用 deepseek-4-flash 在海量星球帖子中精准找贴、找视频、找 FAQ 和案例,做总结、找文档和 PPT 等场景全覆盖。
