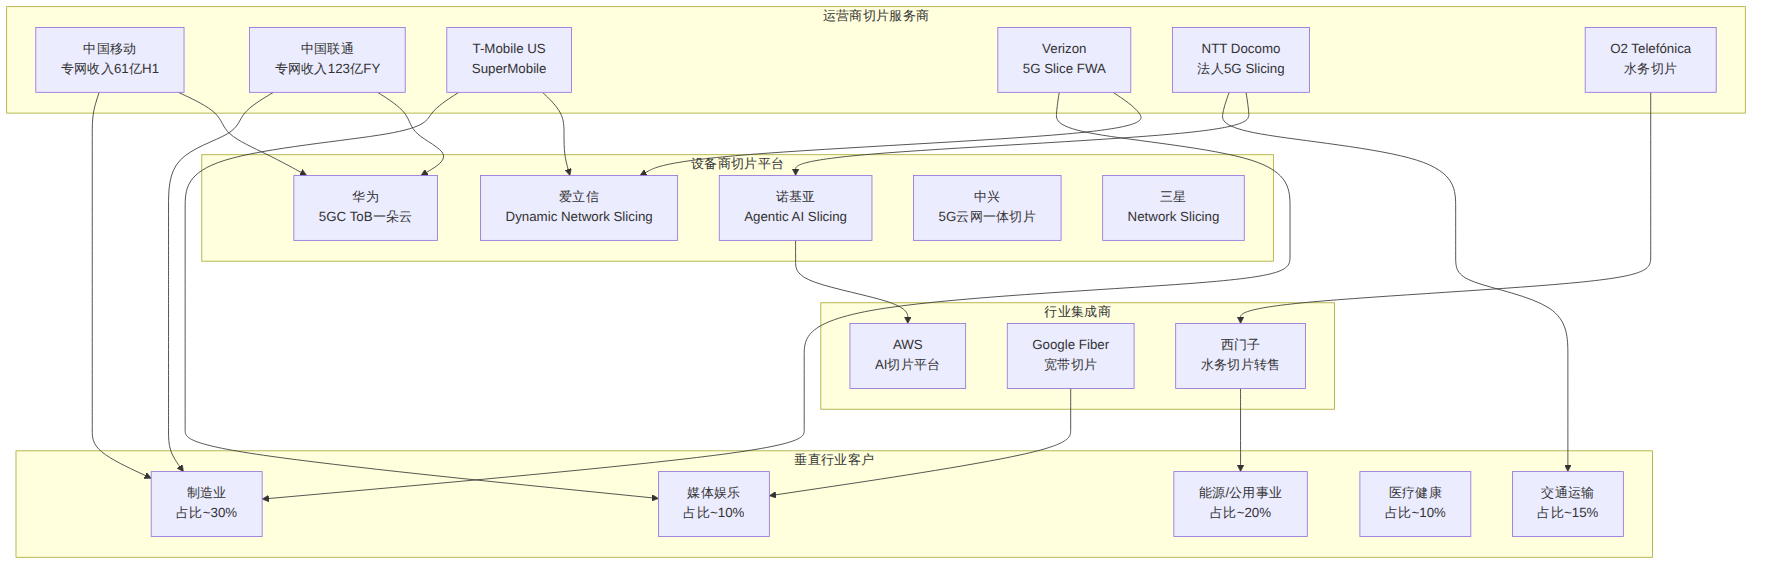
2025-2026年,5G网络切片从概念验证全面迈向商业化落地。全球已有33家运营商推出商用切片服务,90+家CSP完成5G SA部署。中国移动5G专网半年收入突破61亿元(同比增57.8%),中国联通全年5G专网收入达123亿元(同比增超50%)。T-Mobile推出SuperMobile切片套餐,Verizon面向企业推出5G网络切片FWA,西门子与O2 Telefónica开创"切片转售"新模式。全球5G切片市场规模2026年预计达26.9-39.6亿美元,但单笔交易收入仍以百万级为主,变现规模化仍是核心挑战。
5G网络切片的商业化前提是5G SA网络的就绪。根据爱立信2025年11月移动市场报告,截至2025年底,全球已有超过90家CSP部署或试商用了5G SA网络——仅2025年就新增约30家。这一数字在2023年尚不足40家。
5G SA的规模部署直接推动了网络切片从PoC(概念验证)走向商用。GSA(全球移动供应商协会)和多家研究机构的数据显示,截至2026年初:
ABI Research预测,全球5G网络切片市场将从2025年的61亿美元激增至2030年的675.2亿美元,年复合增长率高达60.9%。而不同机构的预测口径有所差异:Mordor Intelligence给出2026年市场规模26.9亿美元、CAGR 39.85%的估算;Business Research Insights则认为2026年市场约39.6亿美元。
中国在5G切片商业化方面的进展尤为突出,三大运营商的财报数据提供了最直观的佐证。
中国移动——全球最大运营商的切片账本:
中国联通——增速最为迅猛:
中国电信——聚焦"云网融合"切片:
对比全球其他运营商,中国三大运营商的5G专网/切片收入体量明显领先。但需要指出的是,中国的"5G专网收入"统计口径较宽,不仅包含切片本身,还包含了定制的无线覆盖、MEC边缘计算、行业应用平台等整体解决方案收入。
| 运营商 | 国家 | 切片商用时间 | 主要模式 | 典型客户 |
|---|---|---|---|---|
| T-Mobile US | 美国 | 2025年8月 | SuperMobile企业套餐 | 中小企业、移动办公 |
| Verizon | 美国 | 2025年12月 | 5G Network Slice FWA | 企业固定无线接入 |
| NTT Docomo | 日本 | 2026年3月 | 法人5G Slicing | 企业客户、制造业 |
| O2 Telefónica | 德国 | 2025年4月 | Siemens转售水务切片 | 水务公司 |
| du | 阿联酋 | 2026年2月 | AI驱动的意图切片 | 企业客户 |
| Orange | 法国 | 2026年2月 | AI驱动的意图切片 | 企业客户 |
| SK Telecom | 韩国 | 2025年 | 5G SA企业切片 | 制造、医疗 |
| KT | 韩国 | 2025年 | 5G SA切片服务 | 企业市场 |
这是最基础也最直接的商业模式。运营商在5G SA网络上为垂直行业客户提供端到端网络切片,按需提供带宽、时延、隔离等级别的SLA保障,按月/按连接/按资源用量收费。
典型案例:NTT Docomo法人5G Slicing
2026年3月26日,NTT Docomo正式推出面向企业客户的"5G Slicing"服务。该服务嵌入在Docomo Business Private 5G综合咨询体系内,基于5G SA核心网为法人客户创建专用虚拟网络,确保在移动网络拥堵时仍能维持稳定的通信质量。
Docomo的定价策略体现了日本市场精细化的特点: - 基础切片服务费:按月收取,包含核心网切片资源预留 - 无线侧资源费:按覆盖区域和小区数量计费 - SLA保障附加费:针对不同等级的时延和带宽承诺 - 运维管理费:含7×24小时监控和故障响应
典型案例:Verizon企业FWA切片
2025年12月18日,Verizon Business推出了业界首个面向企业的5G网络切片FWA(固定无线接入)服务——"5G Network Slice - Enhanced Internet"。该服务将专用频谱资源切割出来,为企业客户提供: - 上行速率显著提升(相比普通FWA) - 服务等级协议(SLA)保障 - 专属网络切片隔离 - 面向AI时代的高可靠无线互联网接入
Verizon此举的战略意义在于:它不是简单卖FWA连接,而是将切片能力包装为面向企业场景的差异化服务产品,定价自然高于消费级FWA。
典型案例:Siemens × O2 Telefónica水务切片
这是2025年最具创新性的切片商业模式之一。2025年4月,西门子与O2 Telefónica Germany联合推出"5G Slice for the Water Industry"——全球首个面向水务行业的5G网络切片集成解决方案。
这一模式的关键创新在于商业链条的设计:
O2 Telefónica(网络切片提供商)
    → 提供底层5G SA网络切片
    → 西门子(行业集成商/转售方)
        → 将切片能力嵌入水务行业自动化解决方案
        → 向数千家水务公司销售端到端方案
            → 最终客户:德国水务和污水处理企业
西门子在此扮演了"切片批发商+行业方案集成商"的双重角色。这种模式解决了运营商难以深入垂直行业的痛点——水务公司不需要理解什么是网络切片,只需要购买西门子的"水务自动化解决方案",网络切片作为底层能力被隐式提供。
据报道,西门子计划将这一模式推广至其他公用事业领域,目标是在德国水务行业实现数千家企业的规模化覆盖。O2 Telefónica则通过这种渠道合作获得了稳定的B2B切片收入。
典型案例:Nokia × AWS × du × Orange
2026年2月24日,诺基亚与亚马逊AWS联合展示了业界首个基于Agentic AI(智能体AI)的5G-Advanced网络切片方案,并在阿联酋du和法国Orange的现网中进行了试点。
这一方案的核心创新是"意图驱动"(Intent-based)切片管理: - 运营商只需用自然语言描述业务需求(如"为港口远程吊车提供20ms以内时延的切片") - AI Agent自动完成切片设计、资源分配、参数优化和部署 - 系统持续监控SLA达成情况并自动调整
这种模式的商业意义在于大幅降低切片运营成本。传统切片管理需要高度专业化的网络工程师手动配置,人力成本高昂且效率低下。AI驱动可将切片开通时间从数天缩短到数分钟,使得面向中小企业的"切片自助服务"成为可能。
诺基亚在MWC 2026上进一步展示了Agentic AI与网络切片的深度融合,Omdia分析认为这是让网络切片"既支持动态又具备商业可行性"的关键拼图。
企业市场之外,部分运营商开始探索面向消费者的切片服务,但进展相对谨慎。
T-Mobile US的SuperMobile(2025年8月发布)是一个标志性尝试。该产品将网络切片包装为企业级移动套餐的一部分: - 优先网络接入(在拥堵时获得优先调度) - 上行增强(适合移动办公视频会议) - 安全接入企业内网 - 套餐定价高于普通商业套餐
不过,消费级切片面临的核心挑战是消费者付费意愿。大多数消费者对"网络切片"概念缺乏认知,也难以感知性能差异。S&P Global在MWC 2026的分析中指出:"目前网络切片的主要收入仍来自企业市场,消费级切片更像是一种差异化营销手段而非独立收入来源。"
5G网络切片并非"零成本"的虚拟化操作。运营商在提供商用切片服务时,需要承担以下成本:
| 成本类别 | 具体内容 | 占比估算 |
|---|---|---|
| 5G SA核心网 | AMF/SMF/UPF/NWDAF等NF虚拟化部署 | 35-45% |
| 切片管理平台 | NSSMF、切片编排器、SLA监控系统 | 15-20% |
| 无线侧资源预留 | PRB预留、QoS参数配置 | 20-25% |
| 传输网切片 | FlexE/VPN隔离、承载网配置 | 10-15% |
| 集成与运维 | 行业方案定制、端到端调测、持续保障 | 10-15% |
根据Analysys Mason的分析报告,运营商每新增一个企业级切片客户的端到端集成成本约在5-15万美元之间(视场景复杂度而定)。这意味着切片业务的盈利性高度依赖客户生命周期价值(LTV)能否覆盖初始集成成本。
全球运营商目前采用的切片定价模式主要分为以下几类:
模式A:按切片实例定价 - 每个切片实例按月收费($500-$5,000/月/切片,视SLA等级而定) - 适合中小企业,简单透明 - 典型代表:韩国运营商、日本Docomo
模式B:按连接数定价 - 每个终端连接收取月费($10-$50/终端/月) - 适合物联网和大规模终端场景 - 典型代表:中国移动5G专网
模式C:按资源用量定价 - 按带宽、时长、流量等维度计费 - 适合突发性需求场景 - 部分运营商在探索
模式D:解决方案打包定价 - 切片+边缘计算+行业应用平台打包 - 按项目总包或年度服务费收取 - 典型代表:中国运营商DICT项目、Siemens水务方案
XWave Research在《5G Monetization Outlook 2026》报告中给出了一个冷静的判断:
"切片收入是真实的,但规模有限。单笔交易通常在数百万美元的低端,且集中在少数垂直行业。运营商尚未找到让切片服务像移动宽带一样大规模复制的路径。"
这一判断得到了多家机构的印证。Omdia的报告显示,网络切片目前的主要收入集中在以下垂直行业:
图表 1
网络切片的产业链上游是设备商提供的切片平台和解决方案。
爱立信凭借与全球最多运营商的合作关系,在5G SA和切片领域占据领先位置。其Ericsson Dynamic Network Slicing方案已在全球多张5G SA商用网络中部署,核心优势在于端到端(无线+传输+核心网)的切片管理能力。
诺基亚则在"AI+切片"方向开辟了差异化路径。与AWS合作的Agentic AI方案使其成为"智能切片"赛道的先行者,Nokia MWC 2026的演示吸引了众多运营商关注。
华为在中国市场占据绝对主导地位。中国移动和中国联通的大量5G专网项目均基于华为的5GC ToB解决方案。华为的优势在于与中国运营商的深度定制合作和丰富的行业落地经验。
中兴通讯发布了2025年《ToB场景化专网设计白皮书》,提出了"公网共用、专网专用、独立专网"三种切片/专网架构,覆盖从轻量级到重度的各类行业需求。
IIM信息的测算显示,2025年全球NSaaS(Network Slicing as a Service,切片即服务)市场服务收入规模已突破42亿美元,年增长率高达67.3%。NSaaS模式允许企业以"云服务"的方式按需购买切片能力,无需自建5G核心网,大幅降低了行业客户的进入门槛。
难题一:标准化互操作仍不完善
尽管3GPP在Release 18中对网络切片管理进行了大量标准化工作,但不同设备商的切片平台之间互操作性仍然有限。运营商如果采用多厂商组网(尤其是Open RAN场景),跨厂商端到端切片打通仍是技术挑战。
难题二:BSS/OSS改造滞后
传统电信计费系统(BSS)面向"语音+流量"设计,难以支持按切片实例、按SLA等级、按资源用量的灵活计费。IDC在《Cracking the Code: How to Build Profitable and Flexible 5G Network Slice Pricing Models》报告中指出,BSS现代化是运营商切片变现的最大瓶颈之一。
难题三:行业客户认知与付费意愿
多数垂直行业客户对"网络切片"概念仍缺乏理解,更倾向于购买"行业解决方案"而非"网络服务"。如何将切片能力包装为行业客户愿意付费的产品,是运营商持续探索的方向。
| 时间节点 | 预期进展 |
|---|---|
| 2026年 | 全球商用切片运营商突破50家;中国三大运营商5G专网收入合计突破400亿元 |
| 2027年 | AI驱动的自动化切片进入规模商用;NSaaS成为中小企业主流获取方式 |
| 2028年 | 5G-Advanced支持更细粒度的动态切片;CAMARA开放API加速切片能力暴露 |
本文由「51学通信」技术团队出品。51学通信由通信行业18年老兵爱卫生(微信ID: gprshome201101)维护,聚焦5G/6G核心网、3GPP标准解读、通信前沿技术深度分析。 出版作品有《5G核心网原理与实践》《IMS原理与实践》等4本通信专业书籍。知识星球「51学通信」提供深度技术答疑和行业洞察。
[!tip] 51学通信知识星球 星主:爱卫生(微信:gprshome201101)——公众号「51学通信」创办者,19 年通信行业运维与讲师经验,著有《GPRS网络信令实例详解》《EPC原理与实践》《5G核心网原理与实践》三本纸质书(各大电商平台有售)。 星球定位:深耕 5G 核心网、IMS、NFV/AI、云原生等 ICT 领域,主打运维岗位与信令分析。 当前规模:5200 篇主题 / 990 个回答,198 元/年。 加入福利:加入星球后请加爱卫生微信,拉您进知识星球年度陪伴与答疑群——不限量回复您的各种问题,另有群内分享。 AI 加持:51学通信知识星球已作为 skill 接入 WorkBuddy,使用 deepseek-4-flash 在海量星球帖子中精准找贴、找视频、找 FAQ 和案例,做总结、找文档和 PPT 等场景全覆盖。
