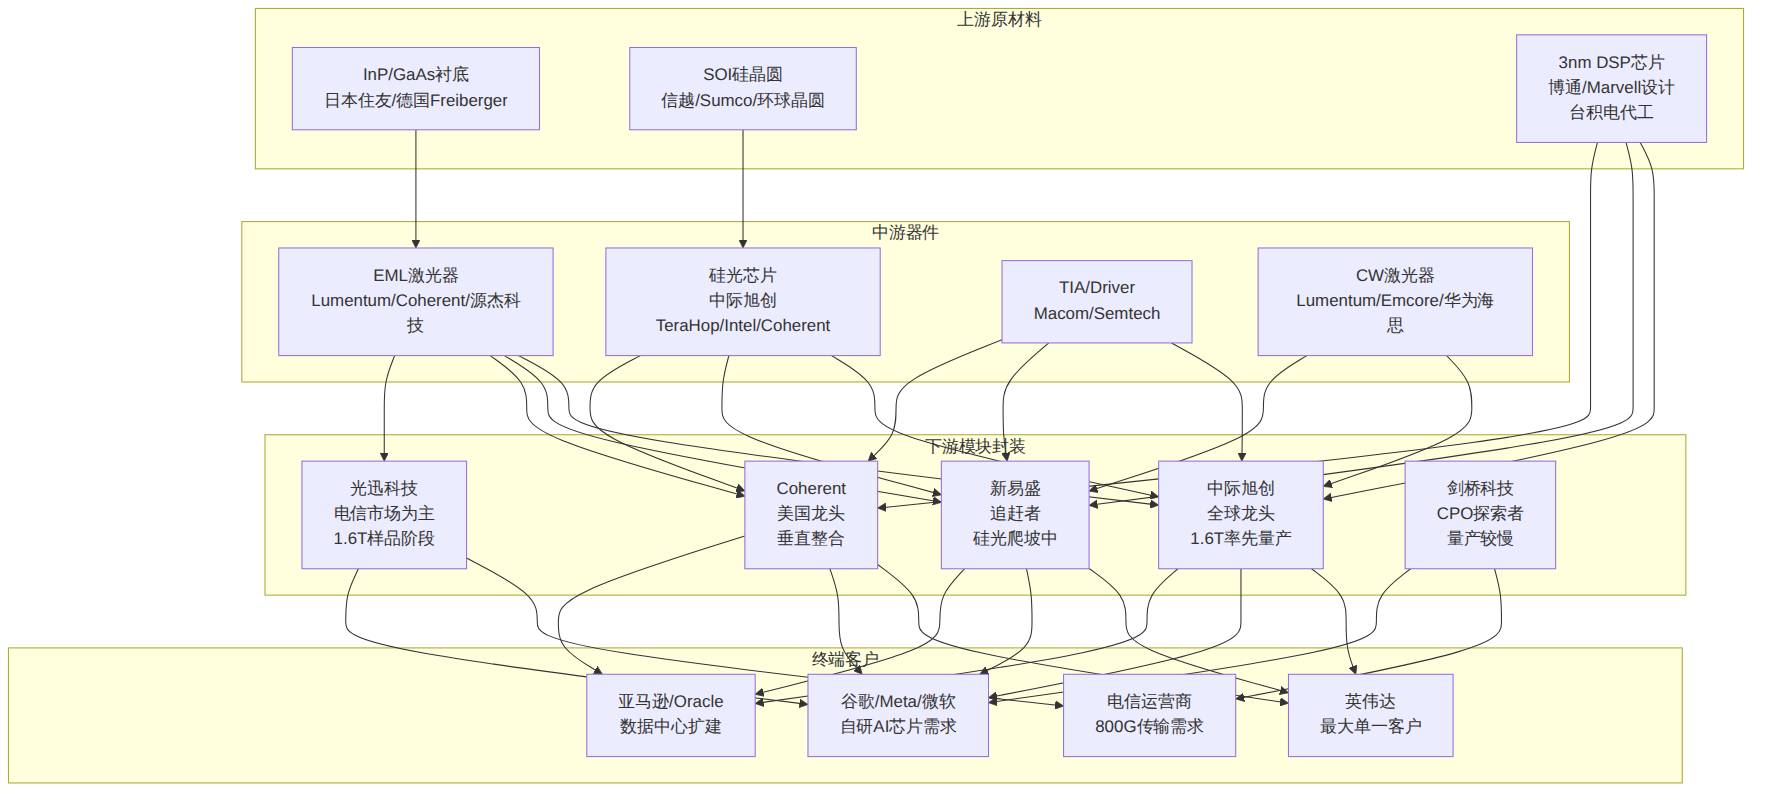
2026年,1.6T光模块正式进入规模化量产元年。中际旭创一季度交出营收195亿元、净利57亿元、毛利率46.1%的炸裂成绩单,1.6T产品占比快速攀升;新易盛紧随其后,Q2起批量出货1.6T,全年营收剑指380亿元。大洋彼岸,Coherent Corp借AI数据中心需求东风,Q2 FY2026营收与利润双升。然而,EML芯片短缺、DSP涨价、硅光良率爬坡——三大技术路线(EML、硅光、CPO)的成本结构正在被逐一拆解。这场光模块产业的"毛利率攻防战",关乎的不是一两个季度的利润,而是未来五年AI算力互联供应链的主导权。
2026年第一季度,全球光模块市场出现了一个从未有过的现象:800G光模块还在排队交付,1.6T光模块已经开始抢产能。
根据LightCounting的预测数据,2026年全球800G光模块出货量将增长一倍以上,突破4000万端口。而1.6T光模块虽然基数较小,但从2025年的不到100万端口跃升至2026年的数千万端口量级,增速惊人。
背后的驱动力非常清晰——AI训练集群的Scale-up互连需求。英伟达GB200 NVL72机柜内部需要5184个1.6T光模块,单机柜光模块成本就高达数百万美元。谷歌TPU v5p集群、微软Maia 100加速器集群同样需要海量高速互连,北美四大CSP(云服务提供商)2026年合计资本开支指引超过6000亿美元,其中光互连投入占比持续攀升。
一位产业链调研人士透露:"目前英伟达的1.6T光模块订单排到了2026年Q3,谷歌也在追加第二供应商份额,需求端看不到天花板。"
1.6T光模块目前存在三条技术路线,各有成本结构和量产节奏差异:
| 技术路线 | 核心器件 | ASP(2026Q1) | 量产进度 | 代表厂商 |
|---|---|---|---|---|
| EML方案 | EML激光器+DSP | ~$1,000-1,200/端口 | 已量产 | 中际旭创、新易盛 |
| 硅光方案 | 硅光芯片+外置激光器+DSP | ~$800-900/端口 | 小批量→量产 | 中际旭创、Coherent |
| CPO方案 | 光电共封装 | ~$2,800/端口 | 样品/早期验证 | Avago/Broadcom |
关键发现:硅光方案的单端口成本比EML方案低约25-35%,这正是中际旭创2026年Q1毛利率攀升至46.1%的核心秘密——硅光占比快速提升,拉高了整体盈利水平。
2026年4月16日,中际旭创发布一季报,数据令市场沸腾:
| 指标 | 2026年Q1 | 2025年Q1 | 同比 |
|---|---|---|---|
| 营收 | 195亿元 | 54亿元 | +261% |
| 归母净利润 | 57亿元 | 15.8亿元 | +262% |
| 毛利率 | 46.1% | 42.6% | +3.5pp |
| 1.6T出货占比 | 约15-20% | 0% | — |
| 800G出货占比 | 约65-70% | 约40% | +25pp |
这份财报的关键不在于数字有多炸裂,而在于毛利率逆势上行的信号。通常而言,光模块产品在量产爬坡阶段会经历价格下行和毛利压缩,但中际旭创在1.6T放量初期就实现了毛利率攀升,这在整个光通信产业历史上都极为罕见。
原因拆解:
第一,硅光方案的规模化效应。中际旭创在2025年下半年实现了1.6T硅光产品的率先量产,苏州基地140万只/年的硅光专用产线于2026年Q1-Q2投产。硅光方案的核心优势在于:利用成熟的CMOS晶圆工艺批量制造光学器件,单片晶圆可产出的光芯片数量远超传统EML方案,规模效应显著。据产业链调研,中际旭创1.6T硅光模块的BOM(物料清单)成本比EML方案低约30%。
第二,技术代差带来的定价权。1.6T光模块的技术壁垒远高于800G,核心难点包括3nm DSP芯片的信号完整性设计、硅光芯片的耦合工艺、以及高速SerDes的功耗控制。中际旭创子公司TeraHop在2026年洛杉矶OFC大会上全球首发了12.8T XPO光模块,单模块集成8倍于1.6T收发器的容量,面板端口密度比传统方案提升4倍。这种"技术领跑者"地位赋予了公司极强的定价权。
第三,马来西亚产能释放。中际旭创马来西亚基地规划总产能600万只/年,其中一期400万只/年于2026年分期投产,专注高端1.6T生产。海外产能不仅规避了地缘政治风险,还享受了更低的制造成本。
新易盛2026年Q1实现营收83.38亿元,同比增长105%,同样表现亮眼,但在1.6T节奏上落后中际旭创约两个季度:
| 指标 | 新易盛2026Q1 | 中际旭创2026Q1 |
|---|---|---|
| 营收 | 83.38亿元 | 195亿元 |
| 净利润 | ~20亿元(预估) | 57亿元 |
| 1.6T量产进度 | Q2开始批量出货 | 已持续出货 |
| 硅光进度 | 预计Q2突破8%良率 | 已规模化量产 |
| 海外产能 | 泰国工厂爬坡中 | 马来西亚已投产 |
新易盛的追赶策略非常明确:用硅光方案突破EML芯片短缺瓶颈。公司泰国工厂二期于2025年10月开始1.6T规模化量产,2026年Q1处于产能爬坡阶段,月产能从10万只提升至50万只。但硅光良率仍是制约因素——据市场调研,新易盛硅光产品良率预计在Q2突破8%,届时才能真正形成规模效应。
高盛在研报中给予新易盛积极预期:"公司在2026年和2027年的800G/1.6T光模块出货量增长预期积极,得益于内部和硅光模块的贡献增加以及产能扩张。"
然而,新易盛面临一个关键风险:1.6T的"时间窗口"正在收窄。中际旭创已经率先完成了海外头部客户(英伟达、谷歌、微软)的1.6T验证和导入,市场份额和客户粘性一旦建立,后进者的突破成本将大幅增加。新易盛需要在硅光良率和产能上加速跑,才能在2026年下半年抓住1.6T放量红利。
在大洋彼岸,Coherent Corp(原II-VI)作为美国最大的光学器件和模块厂商,正在经历一场关键的战略转型。
Coherent Q2 FY2026财报(截至2025年12月)显示,AI数据中心需求显著推动了营收和利润率增长。公司CEO Chuck Matterazzi在财报电话会上强调,1.6T光模块是公司未来两年的核心增长引擎。
然而,Coherent面临的竞争压力同样巨大:
| 维度 | Coherent | 中国双雄(旭创+新易盛) |
|---|---|---|
| 市场定位 | 全产业链覆盖(衬底→器件→模块) | 模块封装为主,向上游延伸 |
| 成本优势 | 较弱(美国制造为主) | 显著(中国+东南亚制造) |
| 客户关系 | Cisco/Aristera/北美企业客户 | 英伟达/谷歌/微软/亚马逊 |
| 技术路线 | 垂直整合,InP+硅光并行 | 硅光+外购DSP快速迭代 |
| 毛利率 | 约35-40% | 40-46% |
Coherent的核心优势在于垂直整合能力——从GaAs/InP衬底外延、到激光器芯片、再到模块封装的全产业链覆盖。这意味着在EML芯片短缺时期,Coherent拥有更强的供应链安全。但这种模式也带来了更高的成本结构,使得其在价格敏感的CSP市场上,面临中国厂商的激烈竞争。
Futurum Research的分析师指出:"Coherent的1.6T ramp将决定其能否维持在光学器件市场的领导地位。如果中国厂商在硅光方案上实现良率突破,Coherent的模块业务利润率将面临持续压力。"
一颗1.6T可插拔光模块的成本主要由以下器件构成:
| 器件 | 占BOM比重 | 主要供应商 | 2026年供应状况 |
|---|---|---|---|
| DSP芯片 | 35-40% | 博通、Marvell | 紧平衡,台积电3nm产能受限 |
| EML激光器 | 20-25% | Lumentum、Coherent、源杰科技 | 短缺,交期长达20+周 |
| 硅光芯片 | 15-20%(硅光方案) | 中际旭创(自研)、Intel、Coherent | 产能快速扩张 |
| TIA/Driver IC | 10-15% | Macom、Semtech、MaxLinear | 供应稳定 |
| 其他(PCB、连接器、封装) | 10-15% | 多家 | 供应充足 |
关键成本变量分析:
DSP芯片:博通和Marvell的"卡脖子"环节。1.6T光模块需要3nm工艺的PAM4 DSP芯片,这块市场几乎被博通和Marvell双寡头垄断。台积电3nm产能本就供不应求,DSP芯片成为2026年光模块供应链最紧张的环节之一。据产业链调研,一颗1.6T DSP芯片的ASP约为$150-200,占模块总成本的35-40%。
值得注意的是,LPO(Linear Pluggable Optics,线性直驱光模块)技术正在试图"干掉"DSP芯片。LPO方案通过简化DSP设计,使800G模块功耗较传统方案大幅降低,成本也可下降20-30%。但LPO目前主要适用于短距场景(500m以内),长距和1.6T场景仍需传统DSP方案。
EML激光器:短缺驱动的"硅光替代潮"。EML(电吸收调制激光器)是1.6T光模块的核心光源器件,全球供应集中度极高——Lumentum、Coherent、Broadcom三家占据了80%以上的市场份额。2026年EML芯片处于持续短缺状态,交期长达20周以上,这直接推动了硅光方案的加速渗透。
硅光方案用外置激光器(CW激光器)+硅光调制器的组合替代EML,虽然外置激光器需要额外的光纤耦合,但CW激光器的制造工艺远比EML简单,供应链也更为分散。这正是中际旭创毛利率逆势上行的核心逻辑——用硅光方案绕过EML短缺,同时享受更低的BOM成本。
根据产业链调研和券商研报,1.6T光模块的ASP和毛利率走势如下:
| 时间节点 | EML方案ASP | 硅光方案ASP | 行业平均毛利率 |
|---|---|---|---|
| 2025年Q4 | $1,200-1,400 | $1,000-1,100 | 38-42% |
| 2026年Q1 | $1,000-1,200 | $800-900 | 40-46%(头部厂商) |
| 2026年Q4(预测) | $800-900 | $600-700 | 35-40% |
| 2027年Q2(预测) | $600-700 | $450-550 | 30-35% |
核心判断:2026年是1.6T光模块毛利率的"甜蜜窗口期"。头部厂商凭借硅光先发优势和客户绑定,可以享受40%+的高毛利。但随着2026年下半年更多厂商的硅光产线投产,ASP将开始快速下滑,毛利率收窄至35%以下。到了2027年,1.6T光模块将进入"价格战"阶段,与2024年800G光模块的竞争轨迹类似。
图表 1
光模块产业链的价值分配呈现明显的"微笑曲线"特征——上游核心器件(DSP、EML)和下游客户(英伟达等)占据了大部分价值,中间的模块封装环节虽然规模大,但利润率容易被挤压。
然而,2026年出现了一个新趋势:模块厂商正在"向上游延伸"。
中际旭创通过子公司TeraHop自研硅光芯片,减少了对第三方硅光芯片供应商的依赖。这意味着公司不仅赚封装的利润,还开始赚芯片的利润。据测算,自研硅光芯片可使1.6T模块的BOM成本再降10-15%,这是中际旭创毛利率达到46.1%的关键支撑。
新易盛也在加强上游布局。公司在成都和武汉扩建了光芯片研发中心,但距离硅光芯片的自研自产仍有距离,目前仍以外部采购为主。
2026年的光模块供应链正在形成"中国+东南亚"和"美国+盟友"的双轨格局:
这种双轨制带来的直接结果是:同规格的1.6T光模块,中国厂商的售价可能比美国厂商低20-30%。在价格敏感的CSP市场,这个差距足以决定订单归属。
硅光方案的良率是决定2026年下半年成本曲线走向的关键变量。目前行业硅光良率在60-70%之间,如果能突破80%的"临界点",硅光模块的BOM成本将再降15-20%,加速对EML方案的替代。
中际旭创在硅光良率上领先行业约半年,这为其在2026年下半年的价格竞争中提供了更大的让利空间。
博通和Marvell的3nm DSP芯片是1.6T光模块的"命门"。台积电3nm产能的分配优先级依次为:苹果手机芯片 → 英伟达GPU → AI网络芯片(含DSP)。光模块DSP在优先级排序中相对靠后,这意味着DSP短缺可能贯穿2026全年。
如果DSP供应持续紧张,不具备长期采购协议的二线模块厂商将面临"有单无芯"的困境,行业集中度可能进一步提升。
CPO(Co-Packaged Optics,光电共封装)被视为1.6T之后的下一代技术路线,能将光模块与交换芯片封装在一起,大幅降低功耗和延迟。但CPO目前仍处于早期验证阶段,单端口成本高达$2,800,是可插拔方案的3倍以上。
行业共识是:CPO的规模化量产至少要到2027-2028年,2026年仍以可插拔模块为主。但中际旭创在OFC 2026上展示的12.8T XPO模块表明,领先厂商已经开始为CPO时代做技术储备。
| 时间 | 事件 | 影响 |
|---|---|---|
| 2025年Q3 | 中际旭创1.6T光模块开始批量出货 | 全球首家1.6T规模量产 |
| 2025年10月 | 新易盛泰国工厂二期1.6T产线投产 | 追赶者产能释放 |
| 2025年11月 | 英伟达GB200 NVL72大规模交付 | 1.6T需求爆发 |
| 2026年Q1 | 中际旭创Q1营收195亿,毛利率46.1% | 创光模块行业盈利纪录 |
| 2026年Q1 | 新易盛Q1营收83.38亿,同比+105% | 追赶态势确认 |
| 2026年3月 | OFC 2026洛杉矶:TeraHop发布12.8T XPO | 技术路线图延伸至下一代 |
| 2026年Q2(预计) | 新易盛硅光良率突破8%,批量出货 | 成本竞争力改善 |
| 2026年H2(预测) | 1.6T ASP开始下滑,从$1000降至$800 | 毛利率"甜蜜窗口"收窄 |
| 2027年(预测) | 3.2T光模块样品亮相OFC | 新一代技术竞赛开启 |
2026年的1.6T光模块市场,正在上演一幕经典的"技术周期博弈":
光通信产业的残酷法则从未改变:每一代产品的毛利率窗口只有12-18个月。从400G到800G,再从800G到1.6T,领先者享受超额利润的时间越来越短。下一个战场——3.2T和CPO——已经在前方等待。
对于产业链参与者而言,2026年的核心命题不是"1.6T能不能赚钱",而是"在毛利率下滑之前,能否积累足够的技术储备和客户壁垒,跨越到下一个产品周期"。
本文由「51学通信」技术团队出品。51学通信由通信行业18年老兵爱卫生(微信ID: gprshome201101)维护,聚焦5G/6G核心网、3GPP标准解读、通信前沿技术深度分析。 出版作品有《5G核心网原理与实践》《IMS原理与实践》等4本通信专业书籍。知识星球「51学通信」提供深度技术答疑和行业洞察。
[!tip] 51学通信知识星球 星主:爱卫生(微信:gprshome201101)——公众号「51学通信」创办者,19 年通信行业运维与讲师经验,著有《GPRS网络信令实例详解》《EPC原理与实践》《5G核心网原理与实践》三本纸质书(各大电商平台有售)。 星球定位:深耕 5G 核心网、IMS、NFV/AI、云原生等 ICT 领域,主打运维岗位与信令分析。 当前规模:5200 篇主题 / 990 个回答,198 元/年。 加入福利:加入星球后请加爱卫生微信,拉您进知识星球年度陪伴与答疑群——不限量回复您的各种问题,另有群内分享。 AI 加持:51学通信知识星球已作为 skill 接入 WorkBuddy,使用 deepseek-4-flash 在海量星球帖子中精准找贴、找视频、找 FAQ 和案例,做总结、找文档和 PPT 等场景全覆盖。
