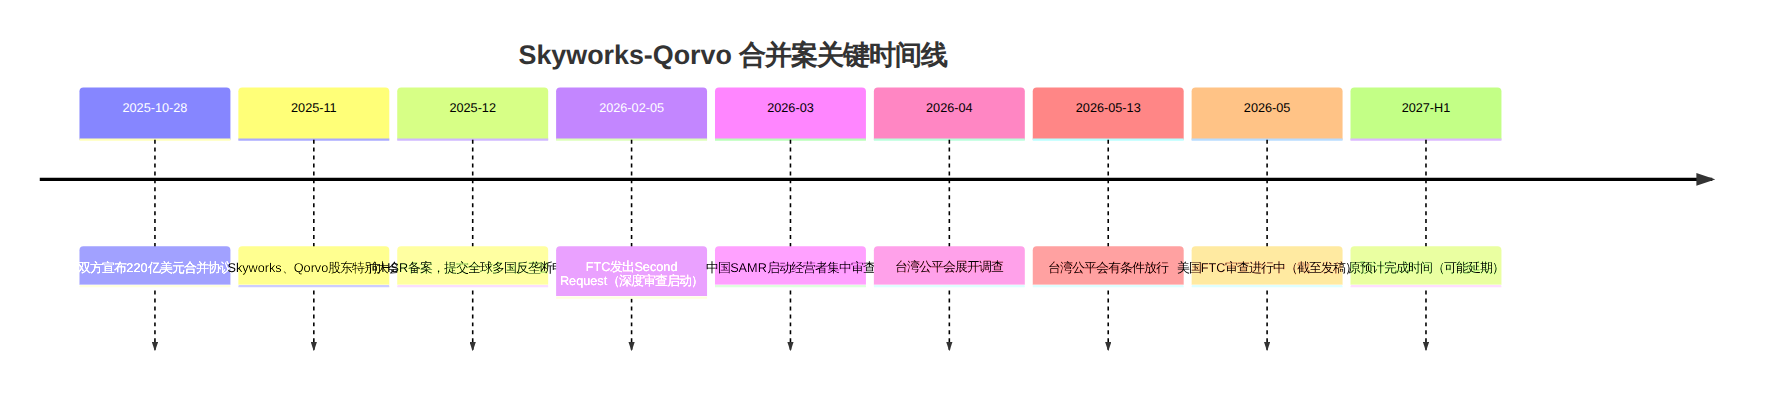
2025年10月28日,美国射频前端芯片两大巨头Skyworks与Qorvo宣布达成220亿美元合并协议,将缔造占据全球射频市场33.7%份额的超级巨头。然而,2026年2月5日,美国联邦贸易委员会(FTC)发出"第二次信息请求"(Second Request),启动深度反垄断审查,审查重点聚焦于两家公司在苹果供应链中的"最直接竞争者"关系。与此同时,中国国家市场监督管理总局(SAMR)也在进行漫长的审查。合并案的走向,将深刻重塑全球射频芯片产业的竞争格局——也给中国射频芯片企业带来"危"与"机"并存的战略窗口。
2025年10月28日,总部位于加利福尼亚州尔湾的Skyworks Solutions与总部位于北卡罗来纳州格林斯巴勒的Qorvo联合宣布:双方已签署最终合并协议,以现金加股票方式完成合并。
交易核心条款:
| 项目 | 内容 |
|---|---|
| 交易形式 | 现金+股票 |
| 换股比例 | Qorvo股东每股获得32.50美元现金+0.960股Skyworks普通股 |
| 企业估值 | 约220亿美元 |
| 合并后年营收 | 约77亿美元(备考数据) |
| 射频市场份额 | 约33.7%(全球) |
| 预计完成时间 | 2027年上半年(原计划) |
| 违约金 | 2.987亿美元(若交易终止) |
| 新公司总部 | 美国 |
合并后的新公司定位为"全球高性能射频、模拟及混合信号半导体领导者",业务覆盖智能手机、汽车电子、国防航天、工业物联网四大领域。两家公司的互补性极强——Skyworks在集成模块和Wi-Fi连接方面占据优势,Qorvo则在BAW滤波器、GaN功率放大器和基础设施RF方案上拥有深厚积累。
合并宣布后,两家公司股东迅速投票通过。Qorvo股东以99%的赞成票批准了交易,Skyworks方面的支持率同样极高。然而,监管审批却远比预期复杂。
图表 1
2026年2月5日,Skyworks和Qorvo同时收到了FTC发出的"第二次信息请求"(Second Request)。在HSR(Hart-Scott-Rodino)反垄断审查框架下,Second Request意味着监管机构认为交易可能存在竞争隐患,需要深入调查。这不是例行公事——据统计,每年数万宗并购交易中,仅有不到2%会触发Second Request。
FTC的核心关切在于:Skyworks与Qorvo在射频前端芯片市场是"最直接的竞争者"(closest competitors)。两家公司长期争夺苹果iPhone射频模组订单,是苹果射频供应链中最重要的两家独立供应商。合并后,新公司在高端手机射频模组领域的议价权将显著增强,可能损害手机厂商的利益。
据前FTC竞争局官员分析,FTC发起Second Request的一个关键推动因素,可能正是苹果等大客户的反馈。苹果同时向Skyworks和Qorvo采购射频芯片,两家供应商之间的竞争使苹果在价格谈判中保持主动权。一旦两家合并,苹果在射频芯片采购上的选择将大幅减少——剩下的主要替代供应商仅有高通(Qualcomm)、博通(Broadcom)和村田(Murata)。
合并前后高端射频芯片供应商格局对比:
| 供应商 | 合并前市场角色 | 合并后地位 |
|---|---|---|
| Skyworks+Qorvo | 两个独立竞争者 | 射频寡头,33.7%份额 |
| 高通(Qualcomm) | 基带+射频一体化 | 最大竞争对手 |
| 博通(Broadcom) | 高端滤波器+Wi-Fi | 受挤压 |
| 村田(Murata) | SAW/BAW滤波器强项 | 细分领域维持 |
| 中国厂商群体 | 中低端为主 | 机会窗口打开 |
截至2026年5月中旬,该合并案正在接受全球多个司法管辖区的反垄断审查:
根据Yole Group发布的《Mobile RF Front-End Modules 2025》报告,2024年全球射频前端模块市场规模达到154亿美元。QYResearch预测,到2031年全球射频前端芯片市场销售额将达到5750.8亿元人民币,年复合增长率(CAGR)为15.3%。
市场增长的核心驱动力包括:5G渗透率持续提升带来的sub-6GHz和毫米波频段需求、5G-A(5G-Advanced)对更高集成度射频模组的要求、Wi-Fi 7设备放量对射频前端的新增需求、以及汽车电子和工业物联网场景的拓展。
2024年全球手机射频前端芯片市场前5大供应商占据了70%以上份额:
| 排名 | 厂商 | 国别 | 核心优势 | 市场份额(约) |
|---|---|---|---|---|
| 1 | 高通(Qualcomm) | 美国 | 基带+射频SoC一体化 | ~23% |
| 2 | 博通(Broadcom) | 美国 | 高端滤波器、Wi-Fi FEM | ~18% |
| 3 | Skyworks | 美国 | 集成射频模块、模拟芯片 | ~18% |
| 4 | Qorvo | 美国 | BAW滤波器、GaN PA | ~16% |
| 5 | 村田(Murata) | 日本 | SAW滤波器、MLCC | ~10% |
| - | 其他(含中国厂商) | - | 中低端、分立器件 | ~15% |
如果Skyworks与Qorvo成功合并,新公司将以约34%的市场份额跃居全球第一,超过高通成为射频前端芯片的绝对龙头。这将使全球射频市场从"五强争霸"格局转变为"两强+三辅"的新格局。
射频前端芯片是无线通信设备实现信号收发的核心零部件,涵盖功率放大器(PA)、低噪声放大器(LNA)、射频开关、滤波器(SAW/BAW)、双工器等。高端市场(如L-PAMiD、毫米波AiP模组)的技术壁垒极高,涉及化合物半导体工艺、三维集成、电磁仿真等跨学科技术,美日厂商凭借核心专利壁垒和全产业链能力长期占据主导。
这导致一个残酷的现实:2024年美日头部厂商(高通、博通、Qorvo、Skyworks、村田)占全球射频前端市场约76%的份额,且攫取了行业绝大部分利润;而中国所有射频前端公司的总销售额不足200亿元人民币,仅为全球前五大厂商中任何一家的几分之一。
2025年是中国射频芯片上市公司的"分水岭之年"。面对全球竞争加剧、国内市场需求疲软和Fab-Lite转型阵痛,四家主要上市公司交出了截然不同的答卷:
| 公司 | 股票代码 | 2025年营收 | 同比 | 2025年净利润 | 同比 | 核心进展 |
|---|---|---|---|---|---|---|
| 卓胜微 | 300782.SZ | 37.26亿元 | -16%~18% | -2.93亿元 | 首次亏损 | 芯卓12英寸产线量产,专利申请152项 |
| 唯捷创芯 | 688153.SH | 23.21亿元 | +10.36% | 扭亏为盈 | 转正 | L-PAMiD模组规模化,联发科旗舰平台认证 |
| 慧智微 | 688512.SH | 8.07亿元 | +54.06% | -2290万元 | 亏损收窄 | 5G模组收入首超4G,获国家级单项冠军 |
| 康希通信 | 688653.SH | 6.83亿元 | +30.71% | -4391万元 | 亏损扩大 | 海外诉讼初裁胜诉,核心系列销量增长 |
数据背后的分化逻辑:
卓胜微——曾经的中国射频芯片"一哥",2025年遭遇上市以来首次年度亏损。营收37.26亿元虽仍为国内射频最大,但同比下降约17%。亏损的核心原因是Fab-Lite模式转型的巨额前期投入:公司位于芯卓半导体产业院的12英寸射频开关和LNA工艺线在2024年中完成大规模量产转换,但产能爬坡期的设备折旧和运营成本沉重拖累了盈利。同时,分立器件(Switch、LNA)市场的激烈价格战进一步压缩了毛利率。好消息是,公司2025年新增专利申请152项,其中109项为发明专利,主要集中在射频滤波器等高端模组领域,显示其正向技术高地攀登。
唯捷创芯——四家中唯一实现扭亏为盈的公司。2025年营收23.21亿元,同比增长10.36%,这在行业下行周期中殊为不易。关键驱动力是高端L-PAMiD(集成PA、LNA、滤波器、双工器的全集成模组)从导入阶段迈入规模量产阶段,第二代Phase7LE Plus模组在效率、线性度及功耗控制上实现了显著跃升,并率先在联发科旗舰平台完成射频参考设计认证。此外,车规级射频前端产品营收同比增长超100%,公司联合比亚迪、东风汽车制定了车载射频前端芯片团体标准。
慧智微——营收增速最猛,同比增长54.06%至8.07亿元,亏损从上年同期的2.98亿元大幅收窄至2290万元。最标志性的事件是5G模组收入首次超过4G模组,意味着公司的产品结构正在发生质变。2026年一季度继续保持增长态势,营收连续5个季度同比增长。
康希通信——营收增长30.71%至6.83亿元,但亏损扩大至4391万元。公司的亮点是在海外专利诉讼中取得初裁胜诉,这对国产射频芯片企业在国际知识产权战场上的信心意义重大。
据集微咨询发布的《2025中国射频前端芯片行业上市公司研究报告》,2025年已有超过15家中国射频前端芯片设计公司进入全球主要智能手机品牌的供应链体系。在分立器件(开关、LNA)和中低频段PA等中低端领域,国产芯片的性价比优势已经确立。
但现实依然严峻。高端滤波器(BAW/体声波滤波器)、高端集成模组(L-PAMiD、毫米波AiP)、化合物半导体PA等核心环节仍严重依赖进口。据行业数据,截至2025年上半年,国内所有射频前端公司的总销售额不足200亿元人民币,仅为全球前五大厂商中任何一家的几分之一。
2025年,预计有20-30条低端射频产线退出市场,行业正在经历"由大到强"的内卷厮杀。低端市场同质化竞争导致价格战惨烈,高端市场技术突破仍需时日。
如果Skyworks-Qorvo合并最终获得批准,新公司在整合期间将不可避免地经历组织调整、产品线梳理和客户关系重构。对于中国手机厂商(小米、OPPO、vivo、荣耀等)和射频芯片公司而言,这是一个难得的"窗口期":
合并完成后,新Skyworks-Qorvo将拥有更强的规模效应和研发投入能力。在滤波器技术(Skyworks的TC-SAW+Qorvo的BAW)、化合物半导体PA(Qorvo的GaN-on-SiC)和全集成模组方面的专利组合将进入全球第一梯队,对中国厂商构成更高的技术壁垒。
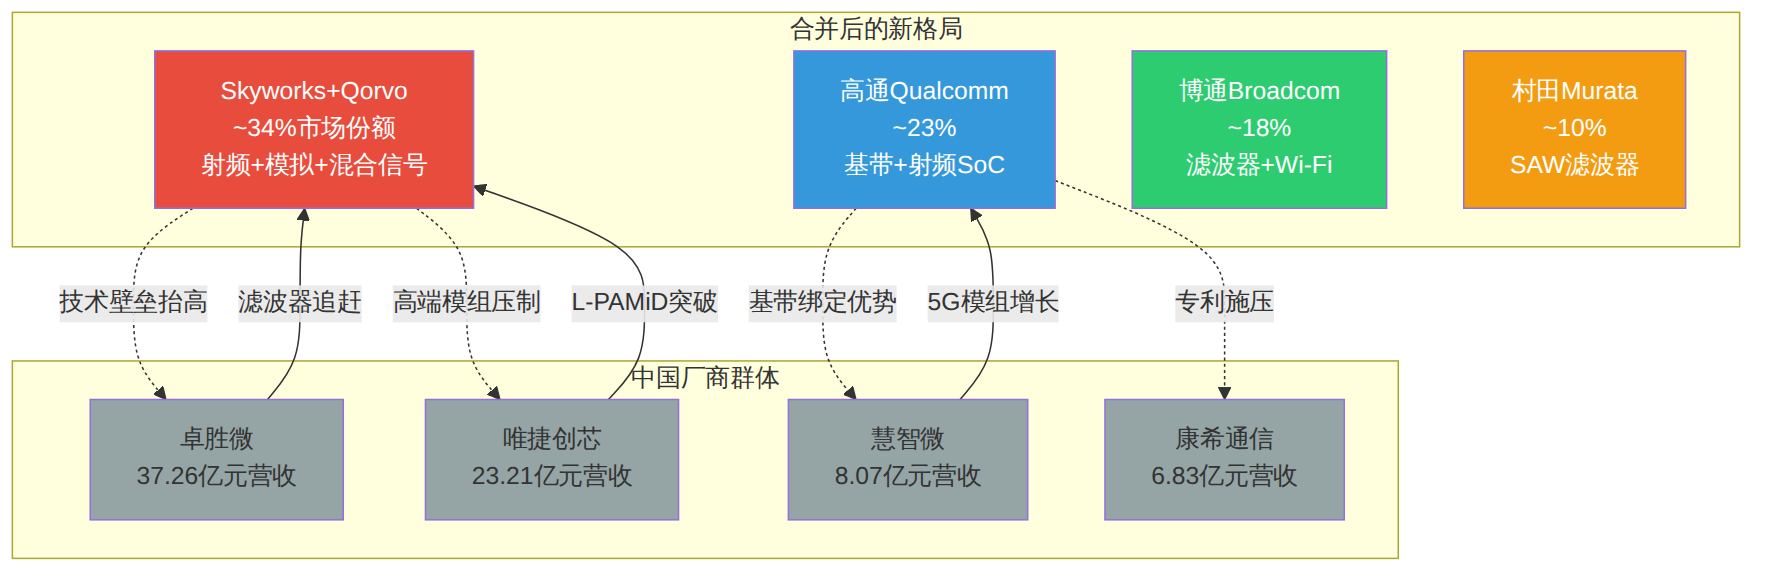
图表 2
| 产业链环节 | 短期影响 | 长期影响 |
|---|---|---|
| 分立器件(Switch/LNA) | 影响有限,国产品牌已基本替代 | 价格继续承压,低端出清加速 |
| PA(功率放大器) | 国产PA逐步进入中端手机 | 高端GaN PA仍被压制 |
| 滤波器(SAW/BAW) | 国产SAW替代加速 | BAW滤波器差距仍然很大 |
| 集成模组(L-PAMiD) | 唯捷创芯等已实现量产突破 | 新巨头整合后的全模组方案更难撼动 |
| 毫米波模组 | 基本空白 | 5G-A/6G时代差距可能拉大 |
| 车规级射频 | 快速增长,标准制定参与 | 有望成为差异化突破方向 |
FTC在附加行为性救济条件后批准合并,如要求新公司在特定产品线上保持独立报价、不得捆绑销售等。SAMR也可能附加类似条件。合并于2027年下半年完成。这种情景下,中国射频芯片企业面临一个更强大的统一对手,但同时获得1-2年的整合窗口期。
FTC认为合并将实质性损害射频前端芯片市场竞争,向联邦法院申请初步禁令阻止交易。两家公司可能选择和解(剥离部分资产)或放弃合并。如果合并失败,2.987亿美元的分手费将由Skyworks支付给Qorvo。
审查过程拖延至2028年,交易条款需要重新谈判。长时间的监管不确定性本身就会消耗两家公司的管理层精力和市场信心,给竞争对手创造更多机会。
Skyworks-Qorvo的220亿美元合并案,表面上是两家美国芯片公司的商业决策,实质上折射出全球射频前端芯片市场正在经历的一次深刻重构。当5G-A走向商用、Wi-Fi 7设备放量、毫米波频段逐步开放之际,射频前端的技术门槛不降反升,市场集中度不散反聚。
对于中国射频芯片产业而言,这既是警示也是信号。唯捷创芯在L-PAMiD模组上的量产突破、慧智微5G模组收入首超4G的里程碑、卓胜微在12英寸产线上的重金投入——这些进展说明国产替代正在从"有没有"走向"好不好"。但残酷的市场数据也提醒我们:四家上市公司合计营收不足76亿元,仅为合并后新Skyworks-Qorvo年营收77亿美元的约七分之一。
2026年,是"分水岭之年"还是"继续煎熬之年",取决于两个变量:一是Skyworks-Qorvo合并案的最终走向,二是国产厂商能否在滤波器和高端集成模组这两个"硬骨头"上啃出实质性的突破。
本文由「51学通信」技术团队出品。51学通信由通信行业18年老兵爱卫生(微信ID: gprshome201101)维护,聚焦5G/6G核心网、3GPP标准解读、通信前沿技术深度分析。 出版作品有《5G核心网原理与实践》《IMS原理与实践》等4本通信专业书籍。知识星球「51学通信」提供深度技术答疑和行业洞察。
[!tip] 51学通信知识星球 星主:爱卫生(微信:gprshome201101)——公众号「51学通信」创办者,19 年通信行业运维与讲师经验,著有《GPRS网络信令实例详解》《EPC原理与实践》《5G核心网原理与实践》三本纸质书(各大电商平台有售)。 星球定位:深耕 5G 核心网、IMS、NFV/AI、云原生等 ICT 领域,主打运维岗位与信令分析。 当前规模:5200 篇主题 / 990 个回答,198 元/年。 加入福利:加入星球后请加爱卫生微信,拉您进知识星球年度陪伴与答疑群——不限量回复您的各种问题,另有群内分享。 AI 加持:51学通信知识星球已作为 skill 接入 WorkBuddy,使用 deepseek-4-flash 在海量星球帖子中精准找贴、找视频、找 FAQ 和案例,做总结、找文档和 PPT 等场景全覆盖。
