2026年,全球电信行业正经历一场从"管道商"向"平台商"的商业模式转型。GSMA Open Gateway框架已获得全球140个运营商集团和61个渠道合作伙伴签署,覆盖全球66%的移动连接。CAMARA开源项目推动的标准化网络API正从试验阶段走向规模化商业落地。据Analysys Mason预测,全球网络API收入将从2024年的5.5亿美元增长至2030年的76亿美元;Juniper Research更预计2026年网络API市场收入将同比增长127%突破6亿美元。T-Mobile、AT&T、Verizon等运营商通过5G FWA(固定无线接入)开辟宽带增量市场,而以CAMARA为核心的电信API生态正在为运营商打开全新的变现通道。本文深度剖析这一转型的商业逻辑、成本结构和产业链博弈。
全球电信行业在经历5G大规模部署后,面临一个残酷现实:网络投资持续攀升,但连接收入增速不断放缓。
| 指标 | 2024年 | 2025年 | 2026年Q1(趋势) |
|---|---|---|---|
| 全球移动ARPU(美元/月) | $8.2 | $7.9 | $7.6(持续下降) |
| 5G基站运维成本同比 | +8% | +10% | +12% |
| 运营商CapEx/收入比 | 18% | 19% | 20%+(攀升) |
| 移动数据流量增速 | 35% | 32% | 28%(放缓) |
这种"增量不增收"的剪刀差,迫使运营商寻找超越管道的第二增长曲线。
2026年,运营商的变现突围路径清晰地分化为两条主线:
路径一:连接场景延伸 — 将5G连接能力延伸到新的用户场景,典型代表是5G FWA(固定无线接入)替代传统宽带。
路径二:网络能力开放 — 将运营商独有的网络能力(认证、定位、QoS、切片等)通过标准化API开放给第三方开发者,实现平台化变现。
这两条路径并非互斥,而是相互协同。本文将分别深入分析其商业可行性和成本结构。
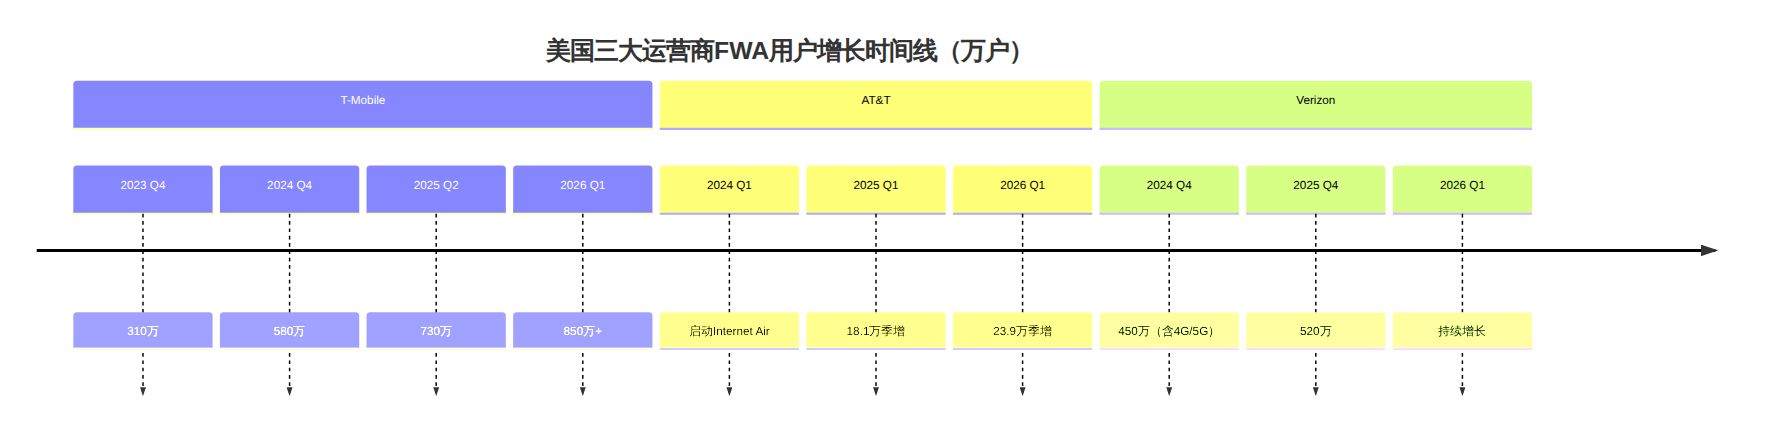
2026年Q1,美国三大运营商的FWA业务交出了一份亮眼的成绩单:
T-Mobile — FWA领域的绝对领跑者: - Q1 2026新增宽带用户超过50万,FWA净增数加速增长 - FWA总用户突破850万户(从2025年6月的730万户快速攀升) - ARPA(每账户平均收入)持续提升,驱动总营收同比增长11% - T-Mobile CEO Mike Sievert在财报电话会上宣称:"我们再次成为美国增长最快的ISP" - T-Mobile已上调2026全年业绩指引
AT&T — Internet Air加速起量: - Q1 2026 FWA新增用户23.9万,较去年同期(18.1万)增长32% - 42%的AT&T家庭互联网用户选择了捆绑套餐,FWA与移动业务形成协同 - 光纤渗透率持续提升,FWA作为光纤未覆盖区域的补充
Verizon — 稳扎稳打: - Q1 2026 FWA和光纤宽带双双增长 - 固网与移动业务融合加速,推动融合套餐渗透率提升 - FWA企业用户成为新增长点
图表 1
GSMA发布的《FWA经济潜力与最佳实践》报告给出了关键成本数据:
| 成本维度 | FTTx(光纤到户) | 5G FWA | FWA优势 |
|---|---|---|---|
| 每户通过成本(CapEx) | $500-$1,000 | $200-$400 | 低50%-60% |
| 每用户连接成本 | $300-$600 | $100-$200 | 低60%-70% |
| 部署周期 | 6-18个月 | 1-7天 | 快50-100倍 |
| 运维成本(年/户) | $80-$120 | $30-$50 | 低50%-60% |
| 目标速率 | 1Gbps+ | 100-300Mbps | 光纤优势 |
| 覆盖灵活度 | 低(需铺线) | 高(利用现有基站) | FWA优势 |
CostQuest发布的《2026年美国宽带市场报告》进一步揭示:在人口密度低于100人/平方公里的农村和郊区,FWA的综合部署成本仅为光纤的1/3到1/5,投资回收期从光纤的8-12年缩短至3-5年。
Ericsson 2026 FWA手册中的九大洞察之一指出:全球超过半数的FWA运营商正在利用5G提供基于速率差异化的收费方案,这直接打破了过去FWA"只能打价格战"的刻板印象。
各研究机构对5G FWA市场规模的预测虽有差异,但增长方向高度一致:
| 研究机构 | 2025年市场规模 | 2030-2035年预测 | CAGR |
|---|---|---|---|
| Fortune Business Insights | $251.5亿 | $1,215.9亿(2034年) | 19.3% |
| Business Research Insights | $26亿(2026年) | $572.9亿(2035年) | 43.1% |
| 贝哲斯咨询 | ¥1,556.7亿 | — | — |
| Tefficient | 美国占全球FWA增长50%+ | — | — |
关键洞察:Tefficient的FWA追踪数据显示,仅T-Mobile一家在2025年上半年就新增了约700万FWA用户,这一数字超过了全球多数运营商FWA用户总和。美国市场的FWA爆发主要得益于中频段(C-Band/2.5GHz)的充足频谱资源和运营商的积极定价策略。
2026年,GSMA Open Gateway进入了一个关键转折点——从行业共识走向商业执行。
在MWC 2026巴塞罗那上,GSMA网络负责人Henry Calvert宣布:Open Gateway框架已获得140个运营商集团和61个渠道合作伙伴签署谅解备忘录(MoU),覆盖全球66%的移动连接。这一数字较2025年MWC时的47个运营商集团大幅跃升。
CAMARA项目作为Open Gateway的技术底座,已发布第三个Meta版本,包含以下核心API:
| API类别 | 具体API | 商业场景 | 成熟度 |
|---|---|---|---|
| 身份认证 | Number Verification | 用户注册/登录免密验证 | 稳定版 |
| 身份认证 | SIM Swap | 防欺诈/账户安全 | 稳定版 |
| 通信质量 | Quality on Demand | 游戏/视频保障带宽 | 稳定版 |
| 通话增强 | Verified Caller | 来电身份验证 | 新增 |
| 安全验证 | One-Time Password (OTP) | 替代短信验证码 | 新增 |
| 网络切片 | Network Slicing | 企业专网按需开通 | 试验中 |
| 设备定位 | Device Location | 物流/紧急救援 | 稳定版 |
| 边缘计算 | Edge Discovery | 应用就近接入 | 试验中 |
Analysys Mason的研究揭示了一个令人震惊的事实:中国在2024年占全球网络API收入的94%。
这一数据背后是中国三大运营商在通信能力开放平台上的长期投入:
中国移动·通信能力开放平台(ct.open.10086.cn): - 提供短信验证码、语音通知、号码认证、智能管道等API服务 - 注册开发者超过100万,日均API调用量达数十亿次 - 2025年通信能力开放平台收入超过80亿元
中国电信·统一通信能力开放平台(ucopen.chinatelecomglobal.com): - 面向全球开发者提供语音、消息、会议等API - 聚焦政企客户,通过SaaS模式收费
中国联通: - 联合华为推进首个切片能力开放Service API落入CAMARA - 获得30家运营商支持,约占全球移动连接的60%
华为云化网络开源产业负责人周俊懿公开表示:"华为正在携手中国三大运营商、移动互联网OTT以及友商,共同探索CAMARA能力开放的商业价值场景,共同打造繁荣的、网络能力开放的开源生态。"
不同机构对网络API市场的预测差异巨大,反映了行业对变现路径的不同判断:
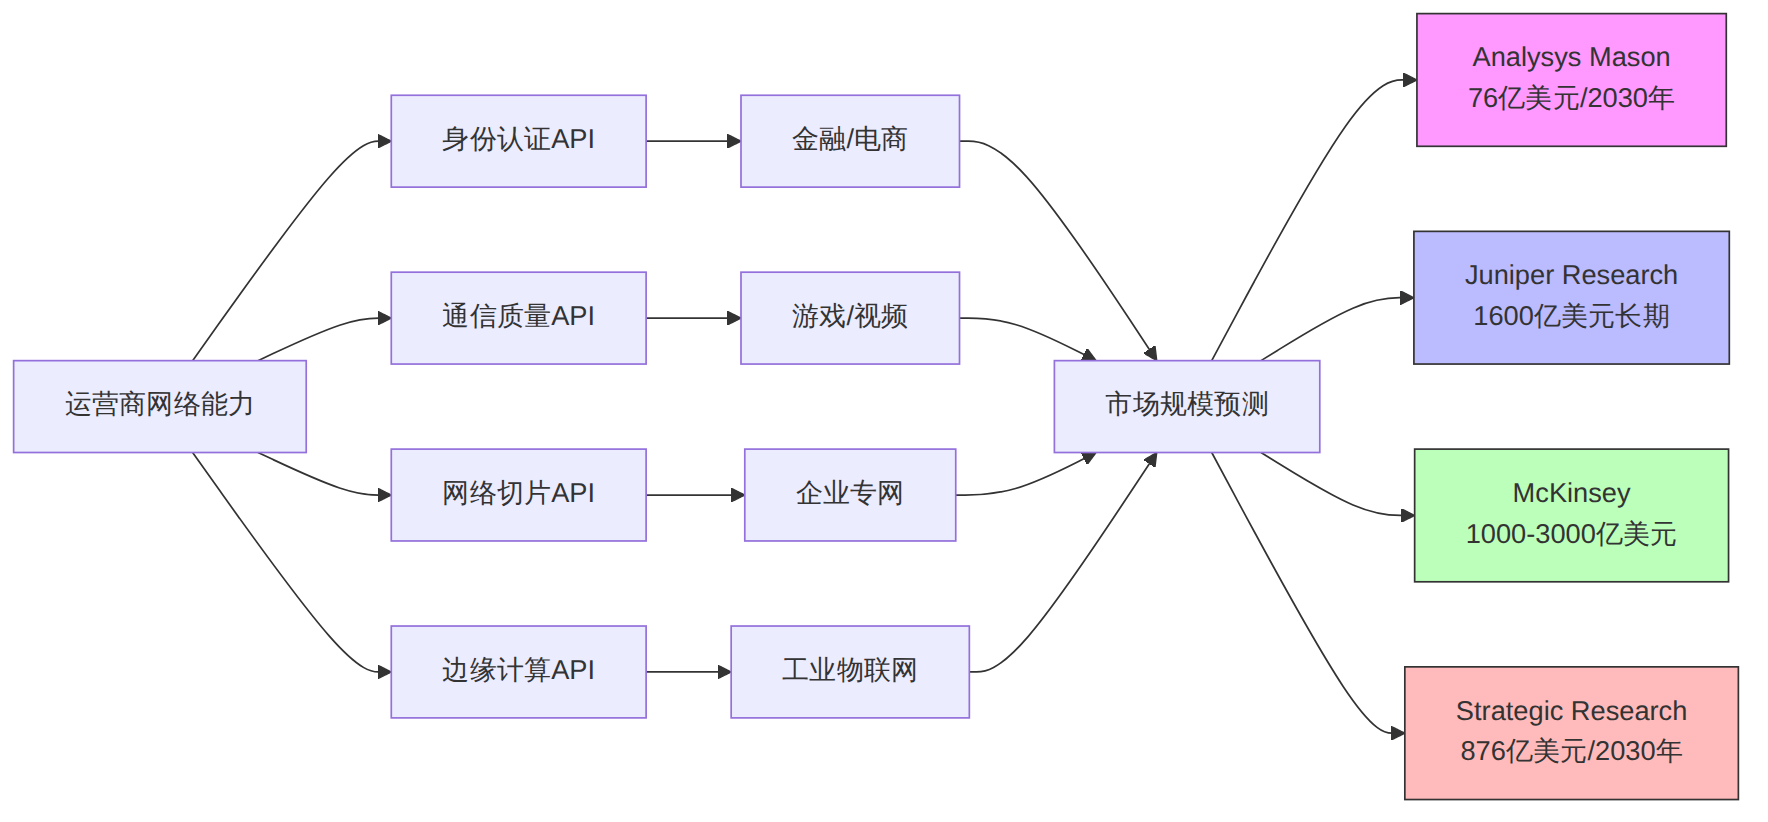
图表 2
保守派 — Analysys Mason: - 2024年全球网络API收入仅5.5亿美元 - 2030年预计达76亿美元 - 中国占94%,其余市场增长缓慢 - 这意味着大部分运营商的API变现仍处于"零收入"状态
乐观派 — Juniper Research: - 2026年网络API市场收入将超过6亿美元,同比增长127% - 长期来看,API网络暴露是解锁1600亿美元运营商价值的关键 - KYC API在数字服务中快速普及
激进派 — McKinsey/GSMA: - 标准化网络API可能为电信行业解锁1000-3000亿美元的连接和边缘计算收入 - 前提条件是运营商实现跨运营商互操作和统一的开发者体验
关键分歧:保守与激进预测之间相差40倍以上。核心分歧在于:(1) API能否实现跨运营商标准化调用;(2) 开发者是否愿意为网络能力付费;(3) 运营商是否愿意开放核心网络能力。
当前网络API的商业模式主要有四种:
| 模式 | 付费方 | 典型定价 | 代表案例 |
|---|---|---|---|
| 开发者付费 | 企业/开发者 | 按API调用次数计费 | Vonage/运营商联合 |
| 广告主付费 | 广告/营销平台 | 按验证成功次数 | 号码认证API |
| 平台抽成 | 云平台/聚合商 | 收入分成30-50% | Azure Marketplace |
| 企业订阅 | 大型企业 | 月费+SLO保障 | QoS保障API |
Vonage作为Ericsson旗下的CPaaS(通信平台即服务)公司,正在成为连接运营商与开发者的关键中间层。在MWC 2026上,Vonage展示了其网络API新产品线,并与One New Zealand等运营商签署了商业协议,将网络认证API推向市场。
值得注意的是,CAMARA API将通过Azure Marketplace作为原生Microsoft服务提供。微软的加入为运营商API提供了触达数百万企业客户的分发渠道,但也意味着运营商需要在收入分成上做出让步。
网络API变现正在重塑电信产业链的权力格局:

图表 3
在传统模式下,运营商独占100%的连接收入。在API变现模式下,收入需要与云平台(Azure/AWS/GCP)和API聚合商(Vonage/Twilio)分享。运营商最终可能只获得API收入的30%-50%。
这引发了行业内的激烈争论:运营商开放网络能力,究竟是开辟了新收入来源,还是在"自我管道化"?
选择一:自建平台 — 部分运营商试图自建API平台直接触达开发者。中国移动的通信能力开放平台就是典型案例。但全球多数运营商缺乏开发者生态运营能力。
选择二:加入生态 — 通过Vonage、Azure等第三方平台分发API。这是目前CAMARA推荐的主流路径,但意味着收入分成和品牌弱化。
选择三:聚焦垂直行业 — 不做通用API平台,而是面向特定行业(金融、汽车、工业)提供定制化解决方案。沃达丰和德国电信选择了这条路径。
Orange Wholesale在MWC 2026上展示了其创新的"Mobile Telco-as-a-Service"(移动运营商即服务)方案,将网络能力打包为NaaS产品批发给MVNO和企业客户,代表了另一种变现思路。
Deloitte发布的《2026年电信行业展望》提出了三个核心观点:
将FWA和网络API两条变现路径结合来看,运营商的成本结构发生了根本性变化:
| 维度 | FWA变现 | 网络API变现 | 综合 |
|---|---|---|---|
| 初始投资 | 中(CPE终端补贴) | 低(软件平台建设) | 中低 |
| 边际成本 | 较高(频谱/容量消耗) | 极低(软件复制) | 递减 |
| 投资回收期 | 3-5年 | 2-3年(乐观) | 2-4年 |
| 收入天花板 | 受频谱容量限制 | 理论上无限 | 显著提升 |
| 竞争壁垒 | 中(需中频段频谱) | 高(独家网络能力) | 高 |
中国三大运营商的2025年财报和2026年工作会议传达了一个清晰信号:从流量经营转向Token经营。
雪球分析师指出:"从2G到5G,运营商是移动互联网时代的连接管道,深陷管道化困境;步入AI智能时代,Token算力计费模式的落地,彻底打通运营商核心资产价值释放路径,推动行业从流量管道商升级为算力服务商。"
尽管前景诱人,网络API变现仍面临严峻挑战:
FWA并非没有隐忧:
2026年,电信运营商的变现叙事从"画饼"进入了"交账"阶段。FWA已经有T-Mobile的850万用户和11%的营收增长作为实证;网络API变现则有CAMARA的140家运营商联盟和6亿美元市场规模作为起点。
但真正的问题是:这些新收入能否弥补传统连接业务的下滑?
Analysys Mason给出的答案相对冷静——到2030年,网络API收入仅占全球移动收入的不到1%。但McKinsey的乐观预测则认为,如果运营商能够实现跨运营商标准化并建立健康的开发者生态,API变现可能带来千亿级美元的收入增量。
从成本角度分析,FWA的低部署成本和快速起量使其成为短期(3-5年)的最佳变现路径;而网络API虽然变现周期更长,但其接近零边际成本的特性使其具有更高的长期价值。
最终判断:2026年是电信API变现的"商业化验证年",而非"爆发年"。真正的收入拐点可能出现在2028-2029年,届时CAMARA标准将趋于成熟,跨运营商API调用将实现真正的"一次集成、全球覆盖"。
| 时间 | 事件 | 意义 |
|---|---|---|
| 2023.02 | GSMA发布Open Gateway倡议 | 行业共识启动 |
| 2023.09 | Ericsson收购Vonage,布局API平台 | 设备商入局 |
| 2024.02 | MWC 2024:47家运营商签署MoU | 规模化开始 |
| 2024.H1 | T-Mobile FWA用户达730万 | FWA商业模式验证 |
| 2024.Q4 | CAMARA发布首个稳定版API | 标准化里程碑 |
| 2025.06 | 中国占全球API收入94% | 中国市场领先 |
| 2025.11 | Juniper Research预测2026年API收入增127% | 市场加速信号 |
| 2026.02 | MWC 2026:140家运营商+61渠道商 | 规模化拐点 |
| 2026.02 | Vonage展示网络API新产品线 | 商业产品落地 |
| 2026.02 | One New Zealand与Vonage签署商业协议 | 首个商业合同 |
| 2026.02 | Azure Marketplace集成CAMARA API | 云渠道打通 |
| 2026.Q1 | T-Mobile FWA用户破850万,营收增11% | FWA持续验证 |
| 2026.Q1 | AT&T Internet Air季增23.9万用户 | FWA市场扩大 |
本文由「51学通信」技术团队出品。51学通信由通信行业18年老兵爱卫生(微信ID: gprshome201101)维护,聚焦5G/6G核心网、3GPP标准解读、通信前沿技术深度分析。 出版作品有《5G核心网原理与实践》《IMS原理与实践》等4本通信专业书籍。知识星球「51学通信」提供深度技术答疑和行业洞察。
[!tip] 51学通信知识星球 星主:爱卫生(微信:gprshome201101)——公众号「51学通信」创办者,19 年通信行业运维与讲师经验,著有《GPRS网络信令实例详解》《EPC原理与实践》《5G核心网原理与实践》三本纸质书(各大电商平台有售)。 星球定位:深耕 5G 核心网、IMS、NFV/AI、云原生等 ICT 领域,主打运维岗位与信令分析。 当前规模:5200 篇主题 / 990 个回答,198 元/年。 加入福利:加入星球后请加爱卫生微信,拉您进知识星球年度陪伴与答疑群——不限量回复您的各种问题,另有群内分享。 AI 加持:51学通信知识星球已作为 skill 接入 WorkBuddy,使用 deepseek-4-flash 在海量星球帖子中精准找贴、找视频、找 FAQ 和案例,做总结、找文档和 PPT 等场景全覆盖。
