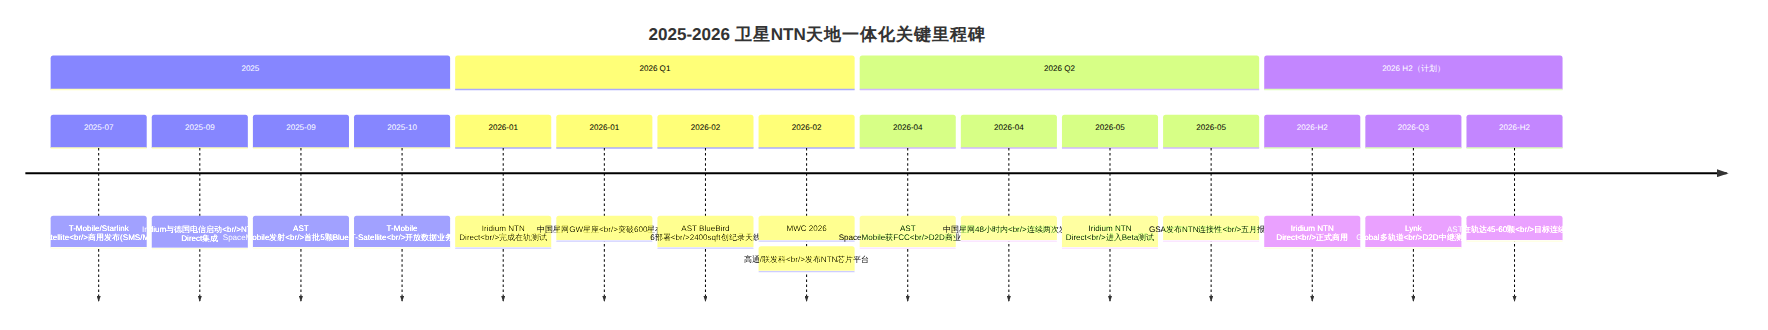
2026年5月,卫星通信与地面移动网络的融合正经历从"概念验证"到"规模商用"的质变拐点。Iridium宣布全球首个3GPP标准NB-IoT卫星服务将于下半年商用,AST SpaceMobile获得FCC商业授权并以2400平方英尺天线刷新纪录,中国星网GW星座以月均2-3次发射的速度加速组网突破600星。与此同时,3GPP Release 19引入Store-and-Forward、UE-to-UE直连等关键NTN增强特性,高通与联发科在MWC 2026同步展示毫米波NTN芯片突破。全球手机直连卫星市场规模预计年增49%至76亿美元,天地一体化正成为通信产业不可逆转的结构性趋势。
核心内容:Iridium宣布其基于3GPP NB-IoT NTN标准的"NTN Direct"服务将于2026年下半年正式商用,成为全球首个真正意义上的标准化卫星物联网服务。
技术要点:
影响分析:Iridium的商用落地标志着卫星IoT从"专有协议封闭生态"正式转向"3GPP标准开放生态"。对于运营商而言,这意味着可以通过标准漫游协议将IoT覆盖延伸至卫星网络,无需自建卫星基础设施。对51学通信读者来说,NB-IoT NTN的标准化路径值得关注——相同的终端架构、相同的核心网接口,卫星只是另一种接入网,这正是3GPP NTN设计哲学的精髓。
核心内容:AST SpaceMobile于2026年4月22日获得FCC商业运营授权,其Block 2代BlueBird 6号卫星搭载2400平方英尺相控阵天线——人类在LEO部署的最大商用通信阵列,向全美手机直连宽带服务迈出关键一步。
技术要点:
影响分析:AST SpaceMobile的技术路线与Starlink形成差异化竞争——Starlink采用专用DTC载荷+运营商合作模式,而AST直接以3GPP标准波形从卫星端模拟地面基站,无需修改手机硬件。两条路径的并行验证说明手机直连卫星已不再是"能不能"的问题,而是"谁能率先规模化"的竞争。FCC的授权也释放了明确监管信号:美国正加速开放卫星直连设备的频谱与运营许可。
核心内容:中国星网(GW国网星座)2026年进入高密度发射阶段,截至4月已完成21组卫星发射,在轨数量突破600颗,"规模化组网元年"目标明确。
技术要点:
影响分析:中国星网的加速推进有着明确的国际竞争背景——ITU"先到先得"的频谱分配规则意味着星座部署速度直接关联国家战略资源获取。600颗在轨是一个关键门槛,它意味着GW星座已具备区域性基础覆盖能力。对国内运营商而言,GW星座的规模化将带来新的合作模式:运营商作为地面段合作伙伴提供信关站、用户管理和计费服务,卫星侧由星网负责,形成"天地协同"的运营架构。
核心内容:3GPP Release 19为NR-NTN引入多项关键增强,包括Store-and-Forward(存储转发)、UE-to-UE直连通信、新NTN频段(S频段与扩展L频段),以及LTE地面网到NR-NTN的跨RAT移动性管理。
技术要点:
影响分析:Release 19的NTN增强解决了两个核心痛点:覆盖连续性和频谱资源不足。Store-and-Forward让单颗LEO卫星无需实时连接地面站即可提供业务,大幅降低了对地面基础设施的依赖;UE-to-UE直连则开辟了全新的去中心化通信场景。对运营商网络规划人员而言,这些特性意味着NTN不再是地面网的"补充选项",而是正在成为5G-Advanced系统架构的"一等公民"。
核心内容:高通与联发科在MWC 2026同步发布新一代NTN芯片平台,高通展示行业首个毫米波NTN方案,联发科推出NR NTN高速卫星通信及车载芯片组,芯片端竞争全面升温。
技术要点:
影响分析:芯片平台的成熟是NTN规模商用的最后一公里。高通和联发科作为全球手机SoC双寡头,其NTN方案直接决定了终端侧的普及速度。功耗降30%和占板面积减少15%意味着卫星通信不再是旗舰机专属——中端机型搭载NTN功能的成本门槛正在快速下探。Counterpoint预测2030年46%的全球智能手机出货将支持NTN,这一预测的兑现取决于芯片成本的下降曲线,而2026年的双平台竞争正在加速这一进程。
核心内容:Lynk Global获得FCC颁发的行业首张卫星直连手机商业运营牌照,同时宣布与Omnispace合并并由SES成为战略股东,构建多轨道D2D服务能力。
技术要点:
影响分析:Lynk的路线与AST SpaceMobile和Starlink形成三足鼎立——Lynk专注于为现有运营商提供"卫星覆盖即服务"(satellite-coverage-as-a-service),运营商无需自建卫星网络,通过标准漫游协议即可将覆盖延伸至卫星。这种轻资产模式对发展中国家运营商尤其有吸引力。SES的加入则带来了GEO/MEO卫星资源,与Lynk的LEO卫星形成多轨道互补,提升了覆盖连续性和容量。
核心内容:欧盟6G-NTN项目(Horizon Europe/SNS JU)发布6G卫星标准演进路线图,明确提出6G系统将从第一天起原生支持NTN,NTN不再是5G时代的"附加功能"而是6G架构的"基础组件"。
技术要点:
影响分析:6G将NTN从"Rel-17引入的附加特性"提升为"系统设计的第一等公民",这是一个根本性的架构理念转变。对运营商而言,这意味着在6G网络规划阶段就必须将卫星纳入整体架构——不再是"地面网覆盖不到的地方用卫星补",而是"地面与卫星从第一天就作为一个统一系统来设计和运营"。这种转变要求运营商在5G-Advanced阶段就开始积累NTN运营经验,因为6G的NTN原生架构将是建立在当前NTN运营实践之上的。
图表 1
| 技术方向 | 成熟阶段 | 代表企业/项目 | 预计规模商用时间 |
|---|---|---|---|
| NB-IoT NTN(卫星物联网) | 🟢 商用启动 | Iridium NTN Direct、Skylo | 2026 H2 |
| NR-NTN宽带直连(手机D2D) | 🟡 工程验证 | AST SpaceMobile、Starlink DTC、Lynk | 2026-2027 |
| 3GPP R19 NTN增强(S&F/UE-to-UE) | 🟡 标准完成 | 3GPP SA/RAN工作组 | 2027-2028 |
| 毫米波卫星NTN | 🔬 研发验证 | 高通MWC 2026展示 | 2028+ |
| 多轨道协同(LEO+MEO+GEO) | 🟡 架构设计 | SES+Lynk、EU 6G-NTN | 2027-2028 |
| 6G原生NTN架构 | 🔬 研究阶段 | EU 6G-NTN项目、ITU-R | 2030+ |
| 卫星NTN AI动态编排 | 🔬 概念验证 | 学术界+产业界联合研究 | 2029+ |
| HAPS(高空平台)NTN | 🟡 试验阶段 | ITU-R WP5B、多个HAPS项目 | 2028+ |
图例:🔬 研究阶段 → 🟡 试验/标准阶段 → 🟢 商用阶段
| 指标 | 数值 | 来源 |
|---|---|---|
| 2026年全球手机直连卫星市场规模 | 76亿美元(年增49%) | TrendForce |
| 2030年支持NTN的智能手机渗透率 | 46% | Counterpoint |
| 2026年6G+NTN市场规模 | 96.6亿美元 | Research and Markets |
| NR-NTN市场CAGR(2026-2034) | 29.17% | Fortune Business Insights |
| 中国星网GW星座2026年在轨目标 | 600-1300颗 | 中国星网公开信息 |
| AST SpaceMobile FCC授权卫星数 | 248颗(LEO) | FCC |
| Starlink在轨DTC卫星数 | 650+颗(截至2025.7) | SpaceX/T-Mobile |
| 高通NTN平台功耗降低 | 30% | 高通MWC 2026 |
卫星NTN正处于从标准制定到商业落地的关键过渡期。2026年下半年的Iridium商用、AST规模化部署和3GPP R19冻结将是三个标志性节点。对通信从业者而言,NTN不再是"遥远的未来技术"——它是正在改写网络覆盖经济学的新变量,值得关注、理解并提前布局。
[!tip] 51学通信知识星球 星主:爱卫生(微信:gprshome201101)——公众号「51学通信」创办者,19 年通信行业运维与讲师经验,著有《GPRS网络信令实例详解》《EPC原理与实践》《5G核心网原理与实践》三本纸质书(各大电商平台有售)。 星球定位:深耕 5G 核心网、IMS、NFV/AI、云原生等 ICT 领域,主打运维岗位与信令分析。 当前规模:5200 篇主题 / 990 个回答,198 元/年。 加入福利:加入星球后请加爱卫生微信,拉您进知识星球年度陪伴与答疑群——不限量回复您的各种问题,另有群内分享。 AI 加持:51学通信知识星球已作为 skill 接入 WorkBuddy,使用 deepseek-4-flash 在海量星球帖子中精准找贴、找视频、找 FAQ 和案例,做总结、找文档和 PPT 等场景全覆盖。
