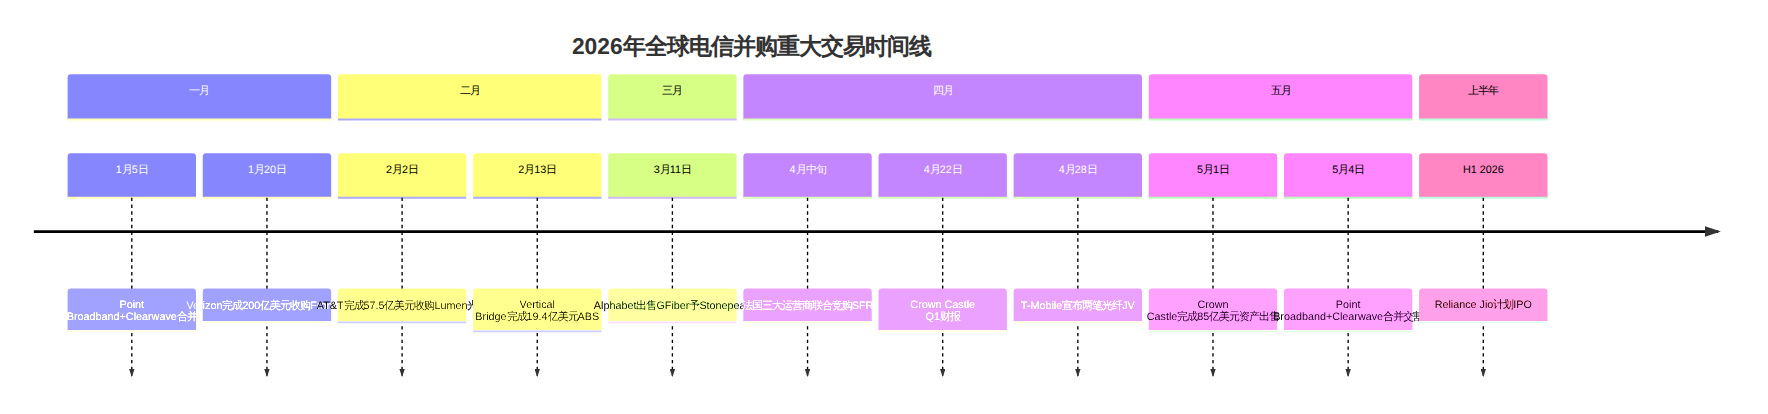
2026年前五个月,全球通信行业并购交易总规模已突破600亿美元,创下近五年同期新高。美国市场三笔巨型交易——Verizon 200亿美元收购Frontier、AT&T 57.5亿美元吞并Lumen光纤业务、Crown Castle 85亿美元剥离光纤资产——勾勒出"光纤为王"的并购主线。与此同时,法国三大运营商联合出价203.5亿欧元竞购SFR、Google Fiber被私募股权基金收购、印度Reliance Jio启动史上最大规模IPO,全球电信产业正经历一轮深刻的资本重构。本文聚焦这些交易的核心逻辑、关键时间线和产业链影响。
2026年1月20日,Verizon正式完成对美国区域光纤运营商Frontier Communications的收购,交易金额高达200亿美元。这是美国电信行业自2016年AT&T收购DirecTV以来规模最大的并购案。
Frontier此前在美国16个州运营100%光纤网络,覆盖约700万家庭和企业用户。交易完成后,Verizon的光纤足迹从原有的15个州(Verizon Fios覆盖区)扩展至31个州加华盛顿特区,光纤可触达点位跃升至约3000万。Verizon CEO Hans Vestberg在交易完成声明中表示,该收购将使Verizon成为"美国最大的全光纤网络运营商之一"。
此次并购的核心逻辑是"光纤+5G融合"。Verizon的战略框架清晰:
该交易获得了美国联邦通信委员会(FCC)的批准,审批条件包括Verizon承诺在收购后三年内不对Frontier现有服务提价,并在农村地区维持最低宽带速度标准。值得注意的是,FCC在审查中特别关注了市场集中度问题——交易前Frontier在多个州是唯一的光纤提供商,但FCC最终认定Verizon和Frontier的业务区域高度互补,重叠率低于5%,不存在显著的竞争削减。
2025年5月22日,AT&T宣布以57.5亿美元全现金收购Lumen Technologies旗下Mass Markets光纤到户业务。经过美国司法部反垄断审查,交易于2026年2月2日正式完成交割。
交易标的为Lumen旗下Quantum Fiber业务约95%的资产,涵盖11个州近100万光纤用户和约400万光纤覆盖点位。关键覆盖城市包括丹佛、拉斯维加斯、明尼阿波利斯-圣保罗、奥兰多、凤凰城、波特兰、盐湖城和西雅图等主要都市区。
AT&T董事长兼CEO John Stankey在声明中强调:"这项交易是对美国关键连接基础设施的重要投资。"交易完成后,AT&T的光纤覆盖扩展至32个州,年光纤建设目标从300万点位提升至2026年的400万点位、后续每年500万点位。公司计划到2030年底将光纤覆盖总数提升至约6000万点位,较交易前规模翻倍。
对于Lumen而言,出售消费者光纤业务是一次彻底的战略转向。Lumen CEO Kate Johnson的解释揭示了两大驱动因素:
第一,AI数据中心互联成为核心赛道。 过去一年,Lumen已获得AWS、谷歌云和微软等超大规模客户的AI网络合同总额高达85亿美元。公司计划将出售所得资金用于扩展城际光纤骨干网——目标从2025年底的1700万英里扩展至2028年的4700万英里,通过与康宁的合作协议提升网络容量。
第二,消费者光纤与无线业务的融合趋势使得独立运营消费者光纤的效率下降。 Lumen选择将资源集中在企业级光纤和AI基础设施领域。
交易使Lumen减少48亿美元债务,每年节省3亿美元利息支出。Lumen保留了国家级、区域级和都会级光纤骨干网络基础设施,以及中心机房和相关不动产。
AT&T在交易结构上引入了一个创新设计:成立子公司NetworkCo,作为批发商业开放接入平台运营。AT&T计划引入股权合作伙伴共同投资NetworkCo,AT&T自身作为主要租户继续服务终端客户。这一模式借鉴了欧洲电信市场的"开放接入"(Open Access)理念,有望提高光纤基础设施的资本利用效率。
2026年5月1日,美国第二大通信铁塔REIT Crown Castle正式完成旗下光纤解决方案(Fiber Solutions)和小基站(Small Cells)业务的出售,总交易金额85亿美元。交易分两部分执行:
| 资产包 | 买方 | 交易金额 | 交割时间 |
|---|---|---|---|
| 光纤解决方案业务 | Zayo Group | 42.5亿美元 | 2026年5月1日 |
| 小基站业务 | EQT Active Core Infrastructure基金 | 42.5亿美元 | 2026年5月1日 |
Crown Castle此前在光纤和小基站领域的累计投资总额约175亿美元——这意味着出售价格仅为历史投资成本的约49%。尽管账面亏损巨大,但Crown Castle的战略逻辑清晰:回归纯铁塔运营商定位,提升资本回报率。
对Zayo而言,收购Crown Castle光纤业务使其一跃成为美国最大的独立光纤网络运营商之一,增强了在数据中心互联(DCI)和批发光纤市场的竞争力。Zayo本身由私募股权巨头Digital Colony和EQ Partners拥有,此次收购进一步巩固了私募资本在光纤基础设施领域的主导地位。
对EQT而言,小基站资产包的收购扩展了其在北美数字基础设施的投资版图。EQT Active Core Infrastructure基金的管理规模超过200亿欧元,通信基础设施是其核心配置方向之一。
2026年3月11日,Alphabet宣布将其Google Fiber(已更名为GFiber)业务的大部分股权出售给私募股权公司Stonepeak。GFiber同时与Stonepeak旗下的有线宽带运营商Astound Broadband合并,组建一家全新的独立宽带服务提供商。Alphabet在合并后实体中保留少数股权。
这一交易标志着Google自2010年启动光纤到户项目以来,长达16年的"自营光纤"实验正式告终。Google Fiber曾被视为颠覆美国宽带市场的"鲶鱼",但高昂的基础设施建设成本和缓慢的扩展速度使其始终未能实现规模化盈利。截至出售前,GFiber覆盖了美国约20个市场,用户数约为150万。
Stonepeak是专注于基础设施投资的私募股权公司,管理资产超过700亿美元。通过将GFiber与Astound合并,Stonepeak创建了一个覆盖光纤和有线宽带、横跨数十个市场的综合宽带平台。合并后的实体有望在规模效应、内容采购和设备采购方面实现协同节省。
这一交易也反映了私募股权对美国宽带市场的持续看好——尤其是在联邦政府通过《基础设施投资和就业法案》(IIJA)投入425亿美元补贴农村宽带建设的背景下,光纤资产被视为具有稳定现金流和增长潜力的优质基础设施投资标的。
2026年4月28日,T-Mobile宣布签署两份光纤合资企业协议:
JV 1:与Oak Hill Capital合作。 将GoNetspeed和Greenlight Networks两家区域光纤运营商合并,组建新的光纤平台。该JV将利用T-Mobile的全国零售网络和品牌影响力,叠加Oak Hill的资金实力和光纤运营经验,在东北地区加速光纤扩展。
JV 2:与Wren House合作。 在中西部和南部市场进行光纤建设和运营。
两笔JV均采用50:50的股权结构,T-Mobile无需承担光纤建设的全部资本支出,却能将光纤宽带纳入其"移动+家庭"融合套餐体系。
T-Mobile此前主要通过5G固定无线接入(FWA)提供家庭宽带服务——截至2026年初,T-Mobile的FWA用户已超过600万。但FWA在密集城区的容量瓶颈日益显现,光纤成为FWA的战略补充。通过JV模式,T-Mobile在光纤领域实现了"轻资产快速扩张",避免了自建光纤网络的巨额资本支出和时间成本。
2026年4月17日,法国三大电信运营商——Bouygues Telecom、Iliad(Free)和Orange——宣布提高对Altice集团旗下SFR的联合收购报价至203.5亿欧元(约240亿美元),并进入独家谈判阶段。三大运营商的出资比例为:Orange约35%、Iliad约31%、Bouygues约34%。
Altice授予三方联盟的独家谈判期截至2026年5月15日,后延长至6月中旬。截至发稿时,谈判仍在进行中。
此次联合收购若成功,将使法国电信市场从四家全国性运营商(Orange、SFR、Bouygues、Free)缩减为三家。SFR的网络资产和用户将被三家瓜分:
这笔交易的最大不确定性在于欧盟反垄断审查。此前,欧盟委员会对电信市场从"四变三"持谨慎态度——2016年Hutchison收购Telefonica英国业务(O2)的提案即因竞争顾虑被欧盟否决。但近年来,欧盟工业政策出现微妙转向,部分决策者开始认识到,过于分散的电信市场不利于5G/6G网络的大规模投资。ING银行分析报告指出:"2026年电信行业的并购可能成为行业发展的助推力。"
法国监管机构Arcep的态度同样关键。SFR长期网络质量落后、用户流失严重,Arcep可能认为维持四家运营商的市场结构实际上损害了消费者利益(因SFR无法持续投资网络),从而倾向于支持整合。
2026年2月13日,美国铁塔公司Vertical Bridge完成了一笔具有里程碑意义的金融交易——发行19.4亿美元的铁塔收益资产支持证券(ABS),这是铁塔行业历史上最大规模的ABS发行。该ABS由Vertical Bridge旗下约8000座通信铁塔的租赁收入作为底层资产支持。
紧随ABS发行之后,全球私募巨头KKR于2026年4月宣布对Vertical Bridge进行15亿美元股权投资,用于加速铁塔建设和收购。
这两笔交易体现了电信基础设施投融资的两大趋势:
2026年上半年,印度首富穆克什·安巴尼旗下的Reliance Jio Platforms预计将启动印度历史上最大规模的IPO,融资规模约60亿美元,估值可能超过1000亿美元。
Jio是印度最大的电信运营商,拥有超过4.7亿移动用户。自2016年以"免费通话+低价数据"策略颠覆印度电信市场以来,Jio已构建了涵盖移动通信、固网宽带、数字服务、电子商务的数字生态系统。
此次IPO的战略意义在于:
值得注意的是,外国机构投资者已提前布局——2026年第一季度,外资净买入印度电信板块股票达4300亿卢比(约52亿美元),其中Jio和Bharti Airtel是主要标的。
图表 1
2026年的并购浪潮清晰地表明:光纤网络已成为全球电信产业最具争夺价值的资产类别。 其驱动力来自三个方面:
| 驱动因素 | 具体表现 |
|---|---|
| AI算力需求 | 数据中心互联带宽需求年增40%+,Lumen的85亿美元AI网络合同即为明证 |
| 政策补贴 | 美国IIJA法案425亿美元宽带补贴、欧盟 Gigabit Infrastructure Act |
| 融合套餐 | 移动+光纤捆绑ARPU较单一业务提升30-50% |
一个显著趋势是电信基础设施从运营商自有向私募资本持有加速转移:
私募资本偏好电信基础设施的逻辑在于:长期稳定的租赁收入、通胀调整机制、较低的技术替代风险、以及IIJA等政策补贴带来的增量需求。这种"基础设施化"(Infrastructure-ization)趋势将深刻改变电信行业的资本结构——运营商越来越倾向于"轻资产"运营,而基础设施的持有者则多元化为REIT、PE基金和主权财富基金。
对于中国通信产业链上下游企业而言,2026年全球电信并购浪潮带来几个重要信号:
| 交易 | 买方 | 标的 | 金额 | 完成时间 | 核心逻辑 |
|---|---|---|---|---|---|
| Verizon-Frontier | Verizon | Frontier光纤 | $200亿 | 2026.1.20 | 光纤+5G融合 |
| SFR联合收购 | Bouygues/Iliad/Orange | SFR | €203.5亿 | 谈判中 | 市场四变三整合 |
| Crown Castle剥离 | Zayo/EQT | 光纤+小基站 | $85亿 | 2026.5.1 | 回归纯铁塔 |
| AT&T-Lumen | AT&T | Lumen光纤 | $57.5亿 | 2026.2.2 | 光纤覆盖翻倍 |
| T-Mobile光纤JV | T-Mobile | GoNetspeed+Greenlight | 未披露 | 2026.4.28 | 轻资产光纤扩张 |
| GFiber出售 | Stonepeak | Google Fiber | 未披露 | 2026.3.11 | PE入主宽带 |
| Jio IPO | 公开发行 | Jio Platforms | ~$60亿 | 2026 H1 | 印度史上最大IPO |
| Vertical Bridge ABS | ABS投资者 | 铁塔收益权 | $19.4亿 | 2026.2.13 | 金融创新融资 |
| Point+Clearwave | 合并 | 区域光纤 | 未披露 | 2026.5.4 | 独立光纤规模 |
| Verizon塔站租赁 | DigitalBridge | Verizon铁塔 | $33亿 | 2026 | 售后回租 |
2026年的电信并购市场呈现出一个清晰的产业叙事:AI驱动的算力需求正在重塑电信基础设施的估值体系。 光纤不再是简单的管道,而是连接数据中心、边缘计算和终端用户的战略资产。私募资本以空前的规模涌入这一领域,传统运营商则在"自建"与"合作"之间做出截然不同的战略选择。
这一轮资本重构的影响将在未来3-5年持续发酵——谁掌握了光纤,谁就掌握了AI时代的基础设施话语权。
本文由「51学通信」技术团队出品。51学通信由通信行业18年老兵爱卫生(微信ID: gprshome201101)维护,聚焦5G/6G核心网、3GPP标准解读、通信前沿技术深度分析。 出版作品有《5G核心网原理与实践》《IMS原理与实践》等4本通信专业书籍。知识星球「51学通信」提供深度技术答疑和行业洞察。
[!tip] 51学通信知识星球 星主:爱卫生(微信:gprshome201101)——公众号「51学通信」创办者,19 年通信行业运维与讲师经验,著有《GPRS网络信令实例详解》《EPC原理与实践》《5G核心网原理与实践》三本纸质书(各大电商平台有售)。 星球定位:深耕 5G 核心网、IMS、NFV/AI、云原生等 ICT 领域,主打运维岗位与信令分析。 当前规模:5200 篇主题 / 990 个回答,198 元/年。 加入福利:加入星球后请加爱卫生微信,拉您进知识星球年度陪伴与答疑群——不限量回复您的各种问题,另有群内分享。 AI 加持:51学通信知识星球已作为 skill 接入 WorkBuddy,使用 deepseek-4-flash 在海量星球帖子中精准找贴、找视频、找 FAQ 和案例,做总结、找文档和 PPT 等场景全覆盖。
