2026年5月16日,Dell'Oro Group发布最新季度报告:全球RAN设备收入在2026年第一季度延续"低个位数增长"态势,这已是连续第五个季度维持在-4%至+4%的窄幅区间内。爱立信、华为、诺基亚、中兴、三星五大供应商排名未变,但市场底层逻辑正在剧变——运营商资本开支见顶、设备单价持续走低、Open RAN从概念走向商用、AI-RAN成为新的竞争维度。本文以四大设备商2025年报及2026年一季度数据为基座,深度拆解通信设备行业从"卖铁盒子"到"卖软件和服务"的商业模式转型,以及这一转型背后的成本重构密码。
Dell'Oro Group副总裁Stefan Pongratz在报告中明确指出:"这个积极的开局并没有改变塑造这个市场增长前景的基本面。我们将改善的条件主要归因于有利的区域组合和在经历急剧下降的市场中更容易的比较基数。"
2026年Q1的核心数据揭示了一个矛盾的市场格局:
| 指标 | Q1 2026 数据 | 趋势 |
|---|---|---|
| 全球RAN收入(不含服务) | 低个位数同比增长 | 连续5季度窄幅波动 |
| 同比波动区间 | -4% 至 +4% | 2025全年同期水平 |
| EMEA地区 | 正增长 | 抵消北美弱势 |
| APAC(不含中国) | 改善 | 区域分化明显 |
| 北美地区 | 承压 | 运营商capex收缩 |
| 中国市场 | 承压 | 5G建设高峰已过 |
值得特别关注的是,Dell'Oro对全球RAN市场给出了未来五年仅1%年复合增长率(CAGR)的长期预测。这意味着到2030年,全球RAN设备市场年规模将从当前约250亿美元的水平几乎原地踏步。ABI Research的预测更为悲观——认为2026至2031年间,移动网络总支出将下降29%。
基于滚动四个季度的全球收入排名,Q1 2026的前五名依次为:华为、爱立信、诺基亚、中兴、三星。
根据2025年上半年的市场份额数据:
| 厂商 | 全球市场份额 | 核心优势区域 | 2025全年营收(折合美元) |
|---|---|---|---|
| 华为 | ~31% | 中国、中东、非洲 | 约1190亿美元 |
| 诺基亚 | ~13% | 欧洲、北美 | 约220亿美元 |
| 爱立信 | ~12% | 北美、欧洲、中东 | 约240亿美元 |
| 中兴 | ~10% | 中国、亚非拉 | 约196亿美元 |
| 三星 | ~5% | 韩国、北美(Open RAN) | 约76亿美元(RAN部分) |
排名"不变"并非好消息。在一个总量近乎零增长的市场中,份额稳定意味着各家都在"分食一块不变甚至缩水的蛋糕",价格竞争不可避免地加剧。
华为2025年全年营收达到8621亿元人民币,同比增长22.4%,成为四大中唯一实现两位数增长的厂商。但深入分析发现:
中兴通讯2025年数据呈现典型的"增收不增利"格局:
| 指标 | 2025年数据 | 同比变化 |
|---|---|---|
| 营业收入 | 1338.95亿元 | +10.38% |
| 归母净利润 | 56.18亿元 | -33.32% |
| 研发费用率 | 约20%+ | 行业最高水平 |
利润下滑超三成的背后,是行业性的设备单价下行和运营商压价。中兴在低端市场的份额优势反而成为利润率的拖累——越是出货量大的产品线,价格竞争越激烈。
爱立信2025年Q4及全年财报显示了一个值得关注的趋势:
爱立信的战略转型最为清晰:从硬件供应商向软件和平台公司转型。与AT&T签署的140亿美元Open RAN协议,目标是在2026年底前将70%的美国无线流量运行在开放平台上。
诺基亚2026年Q1财报显示:
诺基亚和爱立信在2025年双双受到美元走弱和特朗普关税政策的双重夹击,两家北欧巨头均在2025年进行了大规模裁员。诺基亚将全年利润预期下调至16-21亿欧元,爱立信毛利率被削近1%。进入2026年,汇率和关税影响逐步消化,但成本结构的压缩已成为不可逆趋势。
通信基站设备单价在过去五年呈现持续下降趋势。以5G宏基站为例:
| 年份 | 单站平均设备成本(估算) | 较上一年变化 |
|---|---|---|
| 2020 | ~$25,000 | 基准 |
| 2021 | ~$20,000 | -20% |
| 2022 | ~$16,000 | -20% |
| 2023 | ~$13,000 | -19% |
| 2024 | ~$11,000 | -15% |
| 2025 | ~$9,500 | -14% |
| 2026E | ~$8,500 | -11% |
价格下降的原因包括: 1. 规模效应:全球5G基站累计出货量已超数百万站,量产摊薄成本 2. 芯片平台成熟:高通、联发科、三星的基带芯片竞争降低BOM成本 3. 运营商集中采购压价:尤其在中国市场,三大运营商的集采招标日益激烈 4. 技术简化:Massive MIMO从64T64R向32T32R甚至16T16R简化
图表 1
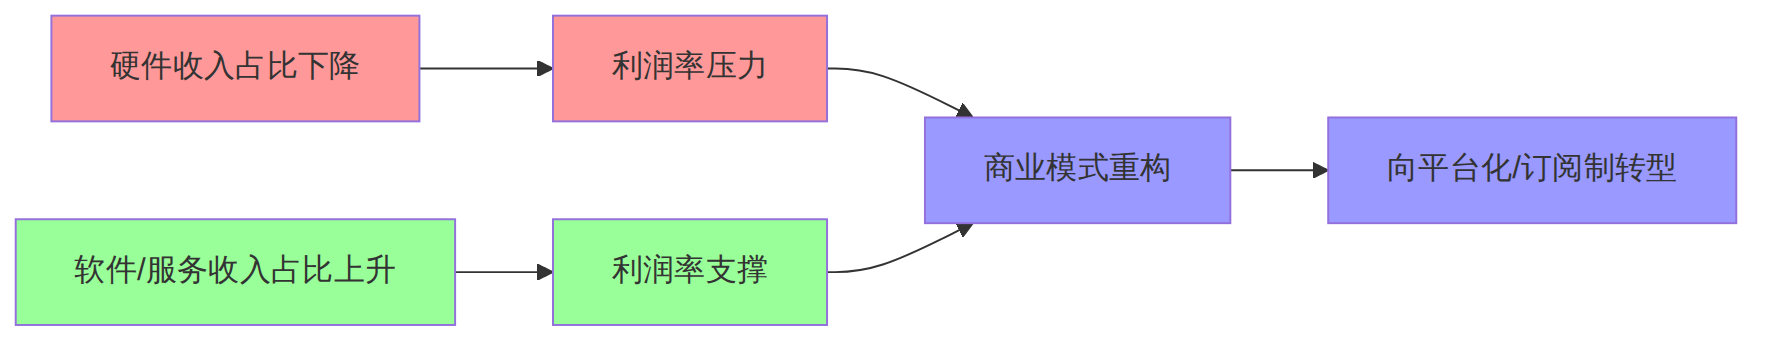
硬件收入的下降和软件服务收入的上升形成了一组"剪刀差"。在这个剪刀差中,能够更快向软件转型的厂商将获得更高的估值和更稳定的利润率。
Open RAN市场在2025年估值约39.8亿美元,预计到2030年将达到195.8亿美元,CAGR超过39%。但现实远比预测复杂:
| 时间节点 | Open RAN市场估值 | 占总RAN市场比例 | 预测机构 |
|---|---|---|---|
| 2024年 | ~28亿美元 | ~4% | Dell'Oro |
| 2025年 | ~39.8亿美元 | ~5-10% | 多家机构 |
| 2028年(预测) | - | ~30% | Dell'Oro |
| 2029年(预测) | ~110亿美元 | ~28% | Juniper |
| 2030年(预测) | ~195.8亿美元 | - | 多家机构 |
AT&T与爱立信签署的140亿美元Open RAN协议是行业标志性事件。该协议的核心承诺是:到2026年底,将70%的美国无线流量迁移至开放平台。
但从成本角度分析,这笔交易的真正含义值得深思:
2025年,美国区域性运营商Cellcom在威斯康星州拆除了其Open RAN网络,原因是"难以获得设备"——Parallel Wireless提供软件,但Cellcom的采购规模达不到射频单元供应商的最低起订量。这一案例暴露了Open RAN生态系统的根本问题:小规模运营商在多供应商模式下可能面临比传统模式更高的采购成本。
更令人担忧的是,EchoStar/DISH关闭其5G网络的消息对Open RAN生态造成重大打击。作为Open RAN的标杆客户之一,DISH的退出意味着Mavenir等依赖该合同的供应商面临收入缺口,同时也动摇了市场对Open RAN商业模式可行性的信心。
面对RAN硬件的持续降价,设备商正在将AI-RAN作为新的溢价点。诺基亚与NVIDIA的AI-RAN合作成为这一趋势的代表作:
| 成本项目 | AI-RAN的影响 | 幅度 |
|---|---|---|
| 硬件BOM成本 | 增加(需GPU/NPU) | +15-25% |
| 软件授权收入 | 大幅增加 | +30-50% |
| 运维人力成本 | 下降(AI自动化) | -20-40% |
| 系统集成成本 | 短期上升,长期下降 | 先+后- |
| 客户生命周期价值 | 显著提升 | +50-100% |
爱立信2026年Q1的6%有机增长中,云软件和服务是最大贡献者。这验证了一个关键假设:运营商愿意为AI驱动的网络智能化付费,但不再愿意为纯硬件溢价。
2026年Q1,伊朗局势升级导致霍尔木兹海峡关闭,对通信设备供应链产生了直接冲击:
这一地缘政治事件虽然在季度报告中被提及为"日益复杂的环境因素",但其对供应链成本的实际影响尚在发酵中。
爱立信和诺基亚在2025年均受到美元走弱和关税政策的负面影响:
进入2026年,虽然汇率影响逐步消化,但全球关税政策的不确定性仍然是悬在设备商头上的达摩克利斯之剑。
图表 2
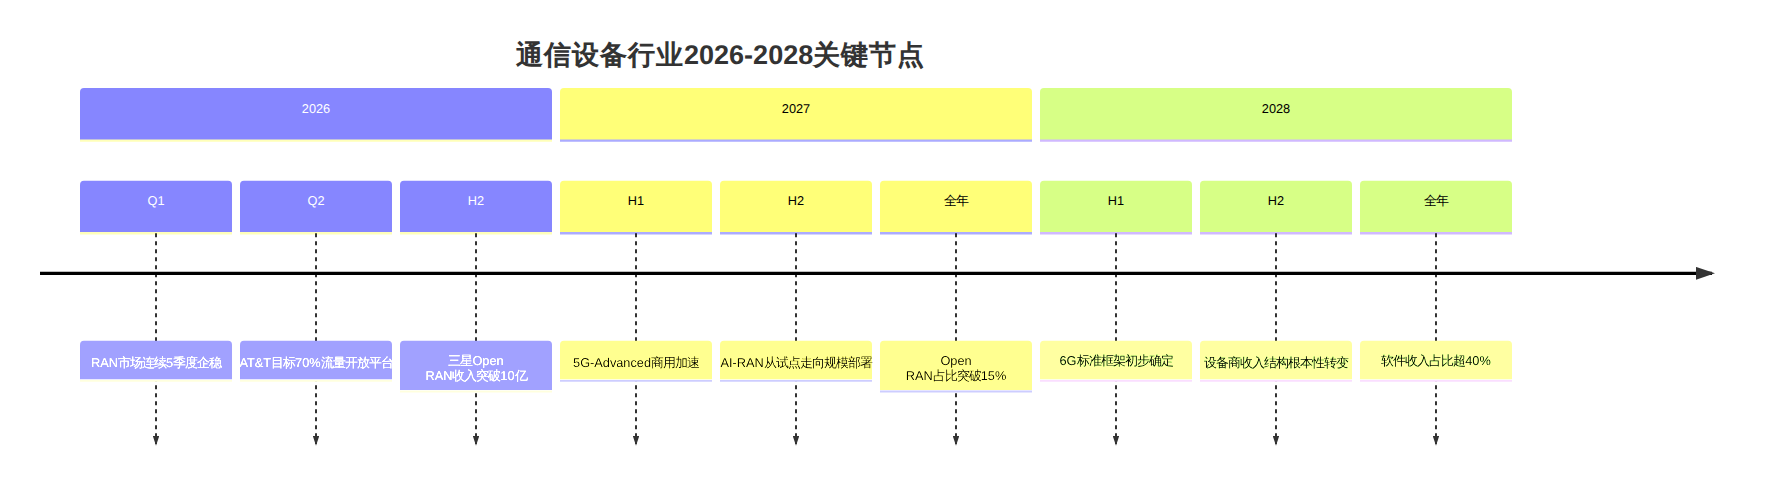
对于通信行业从业者而言,理解这一"成本重构"趋势比追踪任何单一技术路线都更为重要。设备商的生死存亡,取决于能否在硬件价格持续下行的"剪刀差"中,以足够快的速度构建软件和服务护城河。
本文由「51学通信」技术团队出品。51学通信由通信行业18年老兵爱卫生(微信ID: gprshome201101)维护,聚焦5G/6G核心网、3GPP标准解读、通信前沿技术深度分析。 出版作品有《5G核心网原理与实践》《IMS原理与实践》等4本通信专业书籍。知识星球「51学通信」提供深度技术答疑和行业洞察。
[!tip] 51学通信知识星球 星主:爱卫生(微信:gprshome201101)——公众号「51学通信」创办者,19 年通信行业运维与讲师经验,著有《GPRS网络信令实例详解》《EPC原理与实践》《5G核心网原理与实践》三本纸质书(各大电商平台有售)。 星球定位:深耕 5G 核心网、IMS、NFV/AI、云原生等 ICT 领域,主打运维岗位与信令分析。 当前规模:5200 篇主题 / 990 个回答,198 元/年。 加入福利:加入星球后请加爱卫生微信,拉您进知识星球年度陪伴与答疑群——不限量回复您的各种问题,另有群内分享。 AI 加持:51学通信知识星球已作为 skill 接入 WorkBuddy,使用 deepseek-4-flash 在海量星球帖子中精准找贴、找视频、找 FAQ 和案例,做总结、找文档和 PPT 等场景全覆盖。
