2026年,AI Agent行业正经历一场从"按座位收费"到"按结果收费"的定价范式转移。传统SaaS的80%毛利率神话在AI推理成本面前崩塌,AI原生企业的毛利率压缩至50-65%。Intercom Fin以$0.99/次解决率先试水结果定价,Sierra、Decagon紧随其后。a16z、BCG、Bain三大咨询机构同时发出信号:按结果定价(Outcome-Based Pricing)正在重写B2B软件的商业逻辑。本文深度拆解六大定价模型的单位经济学,揭示Agent开发者的盈利密码。
传统SaaS企业长期享有70-90%的毛利率,这是因为软件复制的边际成本趋近于零——多一个用户,不过是多开一个数据库连接。但AI Agent不同。每一次Agent交互都触发LLM推理,每一次推理都烧GPU算力。
2026年的行业数据揭示了一幅残酷的画面:
| 企业类型 | 毛利率区间 | 核心成本驱动 |
|---|---|---|
| 传统SaaS | 70%-90% | 服务器托管、带宽 |
| AI辅助SaaS | 55%-70% | 部分功能调用LLM API |
| AI原生SaaS | 50%-65% | 每次交互均有推理成本 |
| AI Wrapper | 30%-50% | 几乎全部收入用于支付API调用 |
COGS(销货成本)拆解揭示了关键差异。传统SaaS的COGS约占总收入10-25%,主要由云基础设施和客户支持构成。而AI原生企业的COGS飙升至35-50%,其中推理算力成本占比高达30-50%。
这产生了一个根本性矛盾:用户越多,用的越狠,成本越高。传统SaaS的规模效应是"用户增长→固定成本被摊薄→毛利率提升",AI Agent的规模效应却是"用户增长→推理成本线性增长→毛利率被锁死"。
这不是可以靠工程优化轻易解决的问题。即使模型推理成本每年下降60-70%(过去两年确实如此),但用户的期望也在同步升级——从简单的文本问答到多步骤自主执行,单次任务的Token消耗量不降反升。
代表企业:Intercom Fin($0.99/次解决)、Sierra AI、Decagon
Intercom Fin的定价是当前行业最透明的结果定价案例。每当Fin成功解决一个客户咨询(无需人工介入),Intercom收取$0.99。这个价格是经过精密计算的:
单次解决的单位经济学:
├── LLM推理成本(平均3-5轮对话): $0.02-0.05
├── 向量检索 + RAG: $0.005-0.01
├── 基础设施分摊: $0.01-0.02
├── 总COGS: ~$0.04-0.08
├── 毛利: ~$0.91-0.95
└── 毛利率: 91-96%
这个毛利率看起来惊人,但有一个前提——只计算成功解决的对话。Intercom需要自行承担所有未解决对话的推理成本。如果解决率低于某个阈值(实际数据约为38-55%),实际毛利率会大幅缩水。
Decagon和Sierra采用类似的"按解决/按结果"模式,但都不公开具体价格。a16z的报告指出,Decagon最初按"对话触达"收费,后来演进为按"解决"收费,这反映了一个行业趋势:先按使用量收费获取数据,再切换到按结果收费放大价值感知。
代表企业:Salesforce Einstein、ServiceNow、大多数企业SaaS的AI附加模块
这是最传统的定价方式,但正面临根本性质疑。BCG在2025年发布的研究报告明确指出:"当AI Agent可以自主完成工作时,按人类用户数量收费就失去了逻辑基础。"
Salesforce Einstein的定价是每用户每月$50(附加在已有订阅之上)。问题在于:如果一个企业有1000个坐席但只有100个高频AI用户,$50,000/月的账单中90%是为低频使用付费。
适用场景:AI功能是现有产品的增强,而非核心价值主张。
代表企业:几乎所有大型平台都在采用
混合定价结构:
├── 基础订阅费: $29-299/月(覆盖基础设施成本)
├── AI用量额度: 包含X次/月
├── 超额按量计费: $0.10-1.00/次
└── 企业定制: 年度合同 + 私有部署
Bain & Company 2026年的研究报告指出,混合模式已成为"占主导地位的过渡策略",将按座位和按AI使用量两种模式融合。这是当前最务实的定价方式:订阅费覆盖固定成本,按量计费覆盖可变成本。
代表企业:OpenAI API、Anthropic API、几乎所有底层模型提供商
2026年5月主流模型定价(每百万Token):
├── GPT-4.1: 输入$2.00 / 输出$8.00
├── Claude Sonnet 4: 输入$3.00 / 输出$15.00
├── Claude Haiku 3.5: 输入$0.80 / 输出$4.00
├── Gemini 2.5 Pro: 输入$1.25 / 输出$10.00
└── DeepSeek V3: 输入$0.27 / 输出$1.10
对于Agent开发者而言,按Token定价是成本端的最大变量。一个典型的多步骤Agent任务需要4-12次LLM调用(规划、工具调用、结果验证等),单次任务的API成本在$0.05-0.50之间。
代表企业:Replit Agent(按Credits计费)、各种自动化Agent平台
Replit Agent的定价模式颇具代表性:用户通过Credits消费,不同复杂度的任务消耗不同数量的Credits。一次简单的代码修改可能消耗10个Credits,而一次完整的应用构建可能消耗500+个Credits。
按任务定价的关键挑战是如何定义"一个任务"。如果用户说"帮我重构这个模块",Agent需要5个步骤完成,这算1个任务还是5个?不同平台的定义差异巨大,导致用户难以横向比较。
代表企业:OpenAI GPT Store、各类Agent市场
OpenAI的GPT Store是AI Agent市场的先驱,但其收入分成模式一直模糊不清。2024年3月开始测试收入分成时,The Verge报道称"仅面向一小部分美国Builder"。到2026年,GPT Store已有超过300万个GPT应用,但大多数创作者的收入接近$0。
市场平台的核心困境:用户为Agent付费的意愿远低于为手机App付费的意愿。Agent的价值高度依赖于底层模型的能力,用户倾向于直接使用ChatGPT等通用工具,而非为特定的GPT付费。
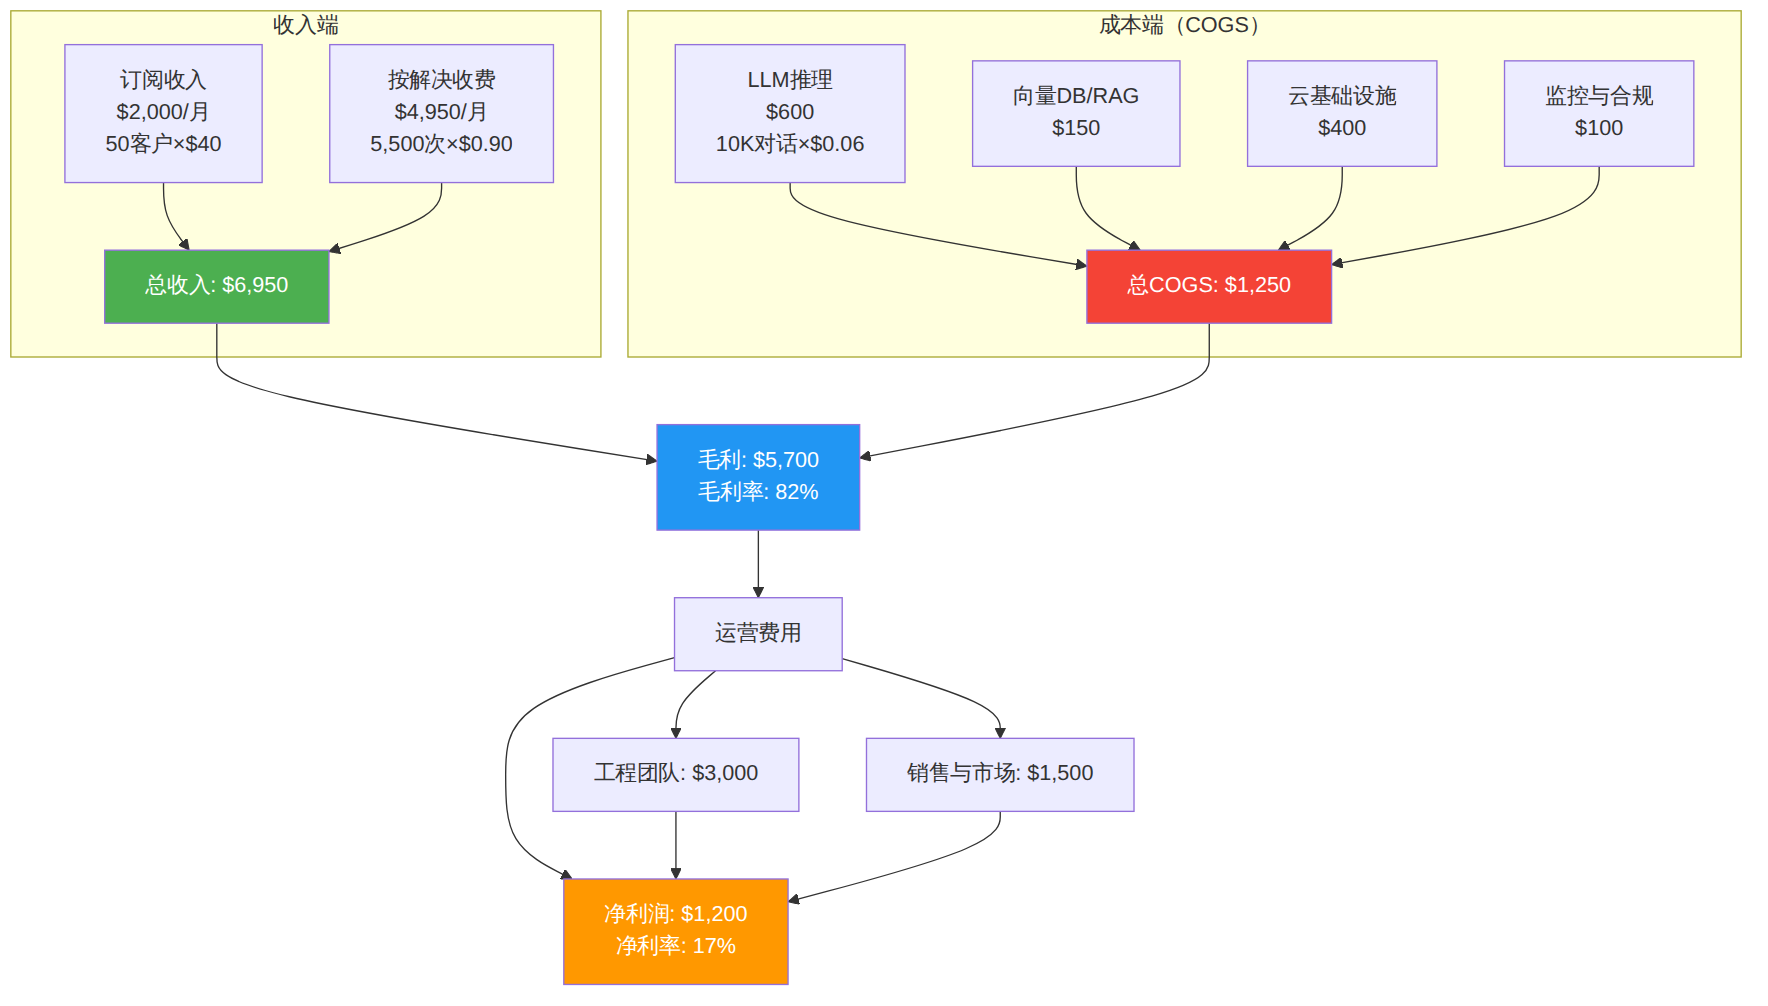
以一个面向中小企业客服场景的AI Agent SaaS为例,月处理10,000次客户对话:
图表 1
关键变量:解决率。当解决率从55%下降到35%时,按解决收费的收入减少36%,但推理成本不变(因为未解决的对话同样消耗Token),毛利率从82%骤降至71%。
这也是为什么Intercom Fin等平台要求达到一定的解决率才将对话计入"解决"——否则在定价模型中就会出现逆向选择:最难的问题反而让平台亏钱。
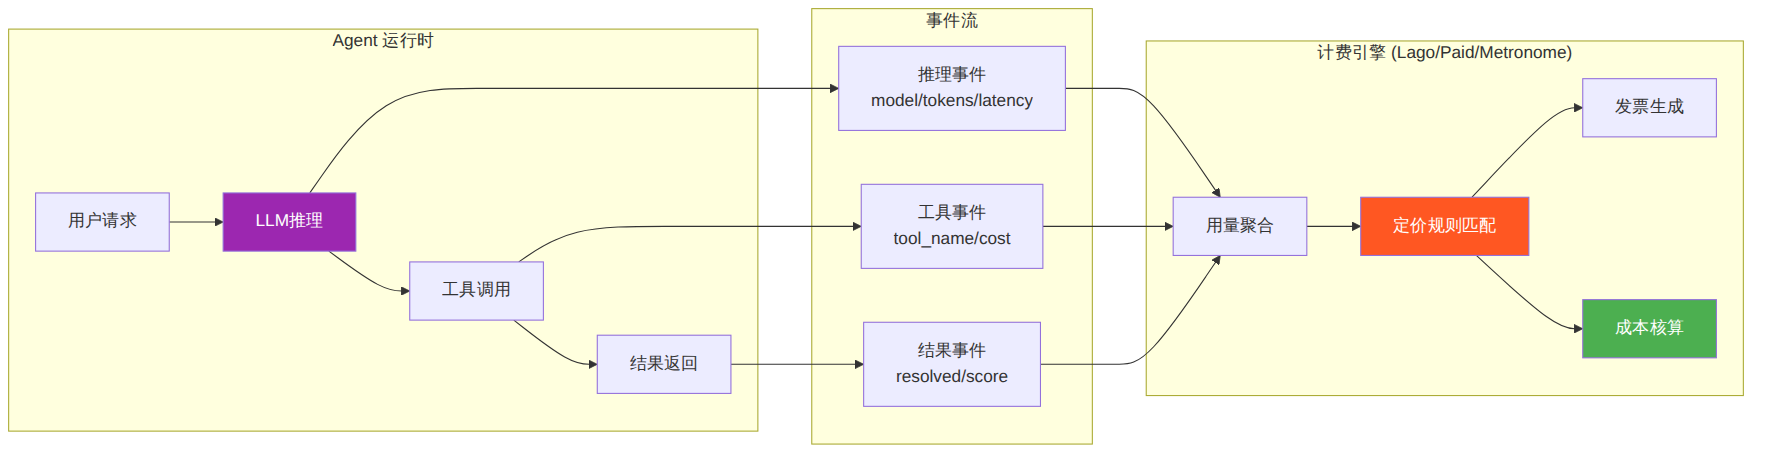
2026年3月,Paid.ai完成$21.6M种子轮和$33M后续融资,估值迅速攀升。它的核心命题是:传统计费系统(如Stripe Billing)无法处理Agent的动态定价需求。
传统SaaS计费是"月底按座位数收钱",但Agent计费需要:
Paid.ai的竞争对手包括Lago(开源计费基础设施)、Metronome(用量计费平台)、Orb(企业级计费引擎)等。Lago已获得Y Combinator支持,提供开源的事件驱动计量系统,特别适合需要自托管计费逻辑的企业。
图表 2
变现启示:如果你在构建Agent产品,计费基础设施不是"锦上添花"而是"生死线"。没有精确的用量计量,你甚至不知道自己是否在赚钱。SaaS CFO的数据显示,超过40%的AI企业在定价时没有准确计入推理成本。
一个被反复追问的问题是:AI Agent到底比人工便宜多少? 答案比直觉复杂得多。
| 岗位 | 人力全成本/年 | Agent年成本 | 替代比例 | 净节省 |
|---|---|---|---|---|
| 一线客服 | $35,000-55,000 | $8,000-15,000 | 40-60% | 35-55% |
| SDR(销售开发) | $45,000-70,000 | $12,000-25,000 | 30-50% | 25-45% |
| 数据分析师 | $70,000-120,000 | $15,000-40,000 | 20-40% | 15-35% |
| 初级开发者 | $80,000-130,000 | $20,000-50,000 | 15-30% | 10-25% |
计算公式(来自AgentMode AI的2026企业框架):
ROI = (人力成本×替代率 - Agent成本) / Agent成本 × 100%

其中Agent成本 = 订阅费 + 推理用量费 + 集成实施费 + 监督人力成本
关键发现:最高ROI出现在高频、低复杂度的场景。客服Agent的ROI最高(因为重复性问题占比大),而需要深度判断的场景(如法律分析、战略决策)的ROI较低——不是因为Agent不聪明,而是监督成本(人工审核Agent输出)吞噬了大部分节省。
一个被忽视的成本项是失败成本。当Agent犯错时,不仅需要人工补救,还可能造成业务损失(如客服场景中的客户流失)。根据BuilsAI对500张真实工单的测试,Intercom Fin的解决率为38%,意味着62%的对话仍需人工介入——这部分成本经常被ROI计算忽略。
McKinsey在2026年的研究报告中提出了"Agentic Commerce"概念:当Agent开始代表用户进行购买决策时,整个商业链条被重塑。
但更激进的趋势是Agent-to-Agent(A2A)经济——AI Agent之间自动进行服务和价值的交换。一篇来自arXiv的论文(2602.14219v1)提出了基于区块链的Agent经济基础设施,核心思路是:
Agent-A需要完成一项任务
  → 发现Agent-B可以提供所需服务
  → 通过智能合约自动协商价格
  → Agent-A支付加密微交易(如$0.001)
  → Agent-B执行服务并返回结果
  → 链上结算,无需人类介入
SendBird的分析指出,A2A经济将从根本上重塑商业和个人交易。BNB Chain的架构师认为,单体的SaaS AI技术栈已经接近极限,Agent正从被动工具转向自主经济参与者。
现实检验:A2A经济目前仍处于极早期。技术挑战包括:Agent身份认证、服务质量保证、争议解决机制、以及最重要的——定价标准。当两个Agent协商时,它们用什么作为价值的锚点?
Paid.ai的报告分析了250+家SaaS企业和Agent开发商的定价演进路径,提出了一个清晰的六阶段模型:
第1阶段(0-3个月): 免费试用 / 按Token计费
    → 目标:收集用量数据,理解成本结构

第2阶段(3-6个月): 按月订阅 + 用量上限
    → 目标:建立可预测的收入流

第3阶段(6-12个月): 按任务/按动作定价
    → 目标:将定价与使用量挂钩

第4阶段(12-18个月): 按结果定价
    → 目标:将定价与客户价值挂钩

第5阶段(18-24个月): 价值分成模式
    → 目标:直接参与客户创造的价值

第6阶段(24个月+): 平台/市场抽佣
    → 目标:成为价值交换的基础设施
报告的核心发现:75%的SaaS公司缺乏系统化的Agent定价策略,仍处于"vibe pricing"阶段——凭感觉定价,凭运气赚钱。
图表 3
1. 按结果定价成为客服Agent行业标准
Intercom Fin的$0.99/次解决已被广泛接受,Quickchat.ai甚至做到$0.50/次。当行业价格锚点确立后,所有客服Agent供应商要么跟进,要么证明自己值更高的价格。预计2026年底,客服场景的按结果定价将覆盖80%以上的供应商。
2. 毛利率拐点:推理成本下降速度 > 功能复杂度增长速度
NVIDIA Blackwell架构和国产AI芯片的量产正在加速推理成本下降。如果推理成本每年下降60-70%的趋势持续,AI原生SaaS的毛利率将在2027年突破70%,首次与传统SaaS持平。这将改变整个行业的融资和估值逻辑。
3. "数字员工"定价取代"软件工具"定价
不再按"月费"收费,而是按"岗位对标"收费。一个AI SDR(销售开发代表)月费$2,000-3,000,对标人类SDR年薪$45,000-70,000,节省50-70%。Artisan AI等公司已采用这种定价策略。
4. Agent计费基础设施成为新的"Stripe for AI"赛道
Lago(开源)、Paid.ai($33M融资)、Metronome、Orb等公司正在争夺"AI时代计费基础设施"的地位。这个赛道之所以重要,是因为每个Agent产品都需要,而且一旦嵌入就难以替换——与Stripe对SaaS的角色完全相同。
5. A2A微交易市场从概念走向原型
虽然完全自主的Agent-to-Agent经济仍遥远,但有限场景的A2A交易已在出现。例如,一个数据分析Agent可以自动调用一个可视化Agent的服务,并通过API密钥和用量计费完成价值交换。预计2026年下半年将出现首批A2A交易协议的开源实现。
| 场景 | 推荐定价模型 | 推荐工具 | 预期毛利率 |
|---|---|---|---|
| 客服Agent | 按结果定价 | Paid.ai + Intercom Fin模式 | 80-92% |
| 垂直行业Agent | 混合(订阅+按量) | Lago(开源自托管) | 60-75% |
| 开发者工具Agent | 按Credits/按任务 | Stripe Billing + Metronome | 55-70% |
| 企业级Agent平台 | 价值分成 + 年度合同 | Metronome + Salesforce模式 | 65-80% |
| Agent市场/平台 | 抽佣 + 订阅 | 自建计费引擎 | 40-60% |
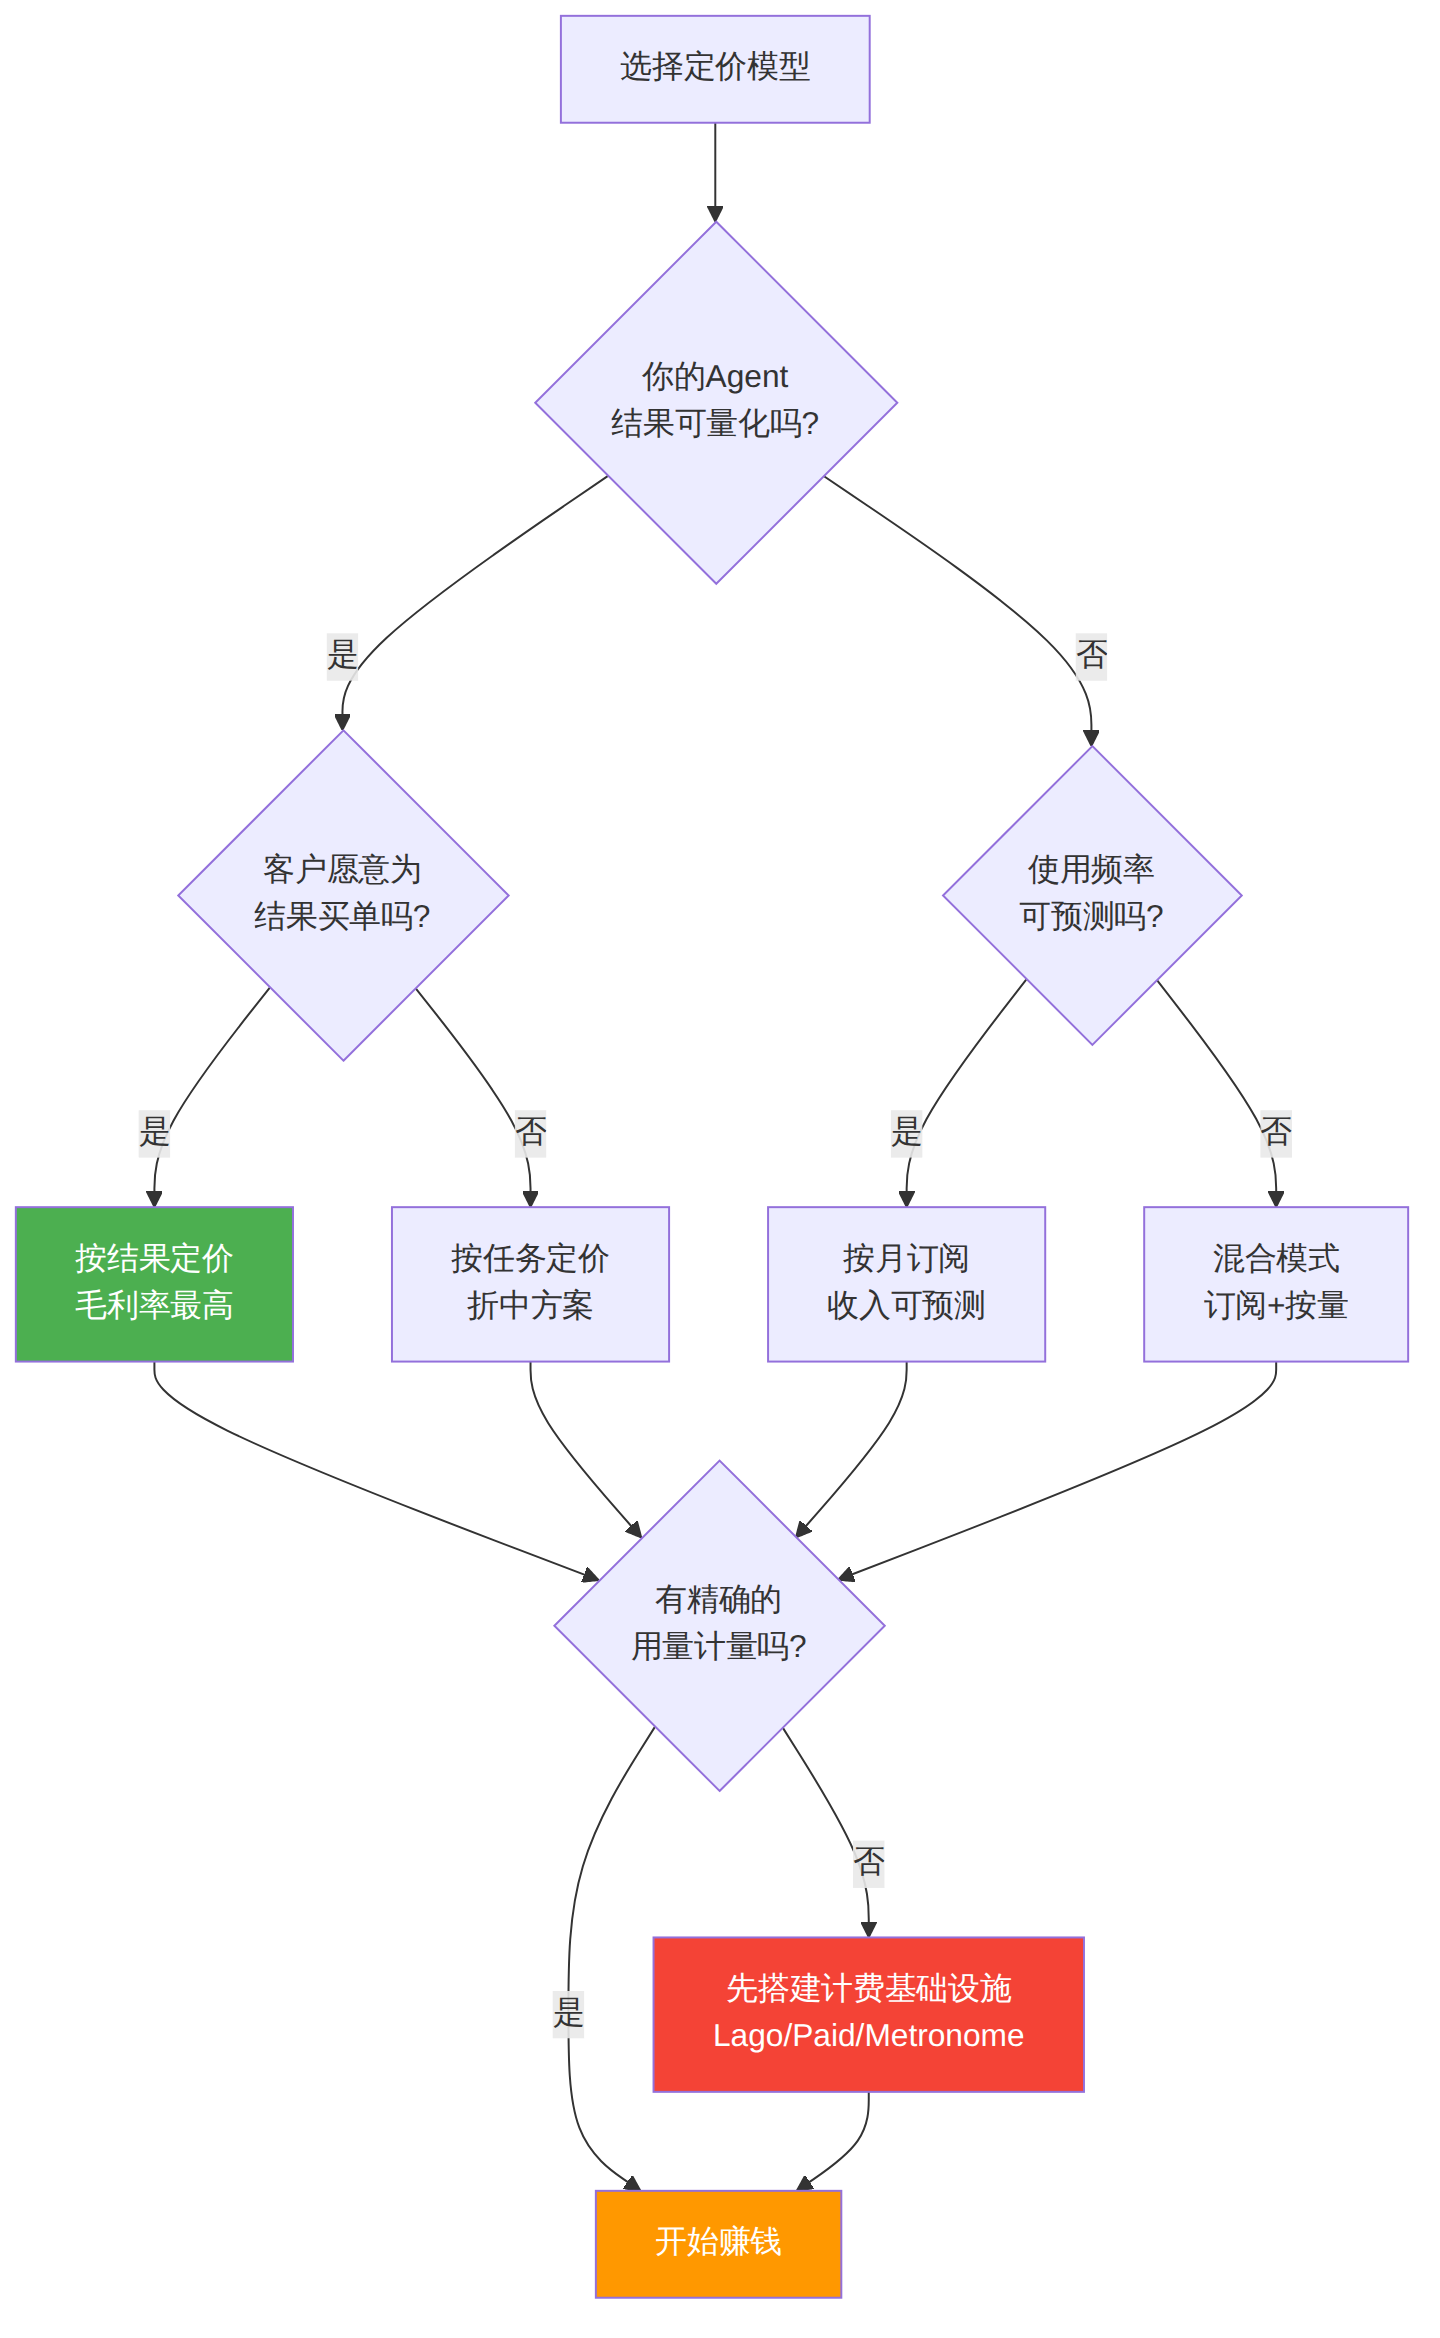
终极建议:在AI Agent行业,定价不是产品上线后才考虑的事——定价就是产品战略本身。选择按结果定价意味着你必须优化解决率;选择按任务定价意味着你必须让每个任务可计量、可追踪;选择订阅意味着你必须让用户保持使用。先选定价模型,再设计产品。
[!tip] 51学通信知识星球 星主:爱卫生(微信:gprshome201101)——公众号「51学通信」创办者,19 年通信行业运维与讲师经验,著有《GPRS网络信令实例详解》《EPC原理与实践》《5G核心网原理与实践》三本纸质书(各大电商平台有售)。 星球定位:深耕 5G 核心网、IMS、NFV/AI、云原生等 ICT 领域,主打运维岗位与信令分析。 当前规模:5200 篇主题 / 990 个回答,198 元/年。 加入福利:加入星球后请加爱卫生微信,拉您进知识星球年度陪伴与答疑群——不限量回复您的各种问题,另有群内分享。 AI 加持:51学通信知识星球已作为 skill 接入 WorkBuddy,使用 deepseek-4-flash 在海量星球帖子中精准找贴、找视频、找 FAQ 和案例,做总结、找文档和 PPT 等场景全覆盖。
